運営会社
東晶貿易株式会社 ウェルカム買取査定ナビ運営事務所
住所:東京都港区六本木3-2-1 住友不動産六本木グランドタワー38F
電話番号:03-6230-9978
法人番号:7010001003531
金を売却すると税金はいくらからかかるのか、確定申告が必要になるのはどのような場合なのか、気になっている方も多いのではないでしょうか。
金買取で税金がかかるかどうかは、売却した金の種類、年間の売却益、保有期間、給与などの所得状況を基準に判断します。

参考:譲渡所得の対象となる資産と課税方法より
【参考】会社員(個人)が金の買取を行った場合
金地金(インゴット)や金貨を売却した場合、原則として譲渡所得となり、年間50万円の特別控除を差し引いた後の利益が課税対象です。
さらに、保有期間が5年を超えると、特別控除後の譲渡所得の2分の1が課税対象となります。
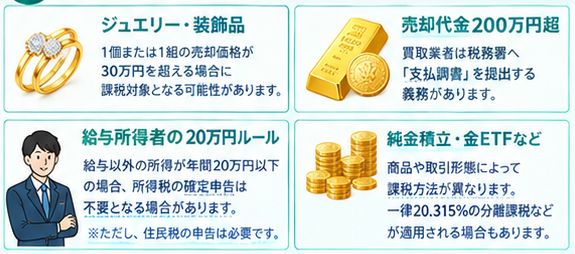
会社員は一定の条件を満たし、給与以外の所得が年間20万円以下であれば、所得税の確定申告が不要となる場合があります。
ただし、確定申告が不要であることと、税金がかからないことは同じではありません。
また、金の指輪やネックレスなどの生活用動産は、原則として1個または1組の売却価格が30万円を超える場合に課税対象となる可能性があります。
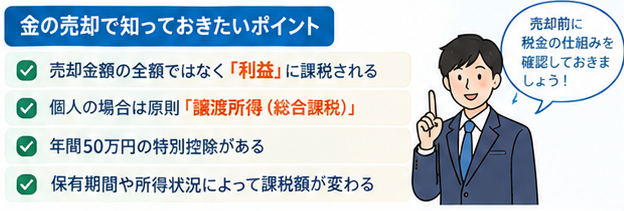
本記事では、これらの判断基準を整理し、金買取で税金がかかる条件や確定申告の要否、5年ルールの計算方法、節税対策を解説します。
売却前に自分の状況に当てはめて確認し、適切な申告と納税につなげましょう。
金を売却すると税金はかかる?知っておくべき基本ルール
金を売却した際に税金がかかるかどうかは、売却金額だけでなく、購入時の費用や売却によって得た利益、保有期間などによって決まります。
個人が所有する金地金(インゴット)や金貨を売却して利益が生じた場合、得た売却益は譲渡所得として扱われ、所得税や住民税の課税対象となる可能性があります。
ただし、年間50万円の特別控除などが設けられているため、利益が出ても必ず税金が発生するわけではありません。
金の売却に関する主な課税・申告の判断基準
| 判断項目 | 基準・条件 | 注意点 |
|---|---|---|
| 売却益 | 売却価格から取得費・譲渡費用を差し引いて計算 | 売却代金の全額が課税対象になるわけではない |
| 年間50万円の特別控除 | 譲渡所得から最高50万円を控除 | ほかの対象となる譲渡所得と合算して適用 |
| 保有期間5年超 | 特別控除後の長期譲渡所得の2分の1が課税対象 | 所有期間の判定が必要 |
| 給与所得者の20万円ルール | 一定の条件下で、給与以外の所得が年間20万円以下なら所得税の確定申告が不要となる場合がある | 非課税になる制度ではなく、住民税の申告が必要な場合もある |
| 金のジュエリー・装飾品 | 生活に通常必要な動産は、原則として1個または1組の売却価格が30万円を超える場合に課税対象となる可能性がある | 金地金などの投資用資産とは扱いが異なる |
| 売却代金200万円超 | 金地金等の売却について、一定の条件で買取業者が支払調書を税務署へ提出 | 支払調書の提出基準と確定申告の要否は別の判断 |
ここからは、課税対象となる利益の計算方法と、金の売却益に適用される所得区分について解説していきます。
課税対象となるのは「売却額全体」ではなく「得られた利益(譲渡益)」
金を売却した際、受け取った代金の全額がそのまま課税対象になるわけではありません。
基本的には、売却価格から購入時にかかった取得費と、売却に直接必要となった手数料などの譲渡費用を差し引いて、売却益を計算します。
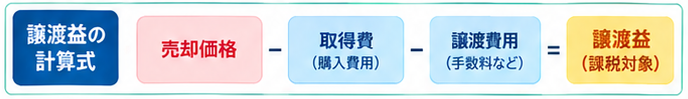
【参考】金買取における税金の計算例
例えば、金地金を300万円で購入し、500万円で売却した場合、購入費用以外の譲渡費用がなければ、売却益は200万円です。
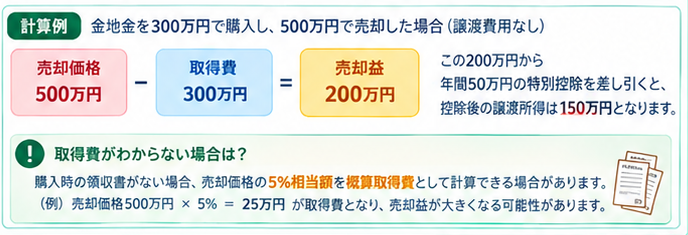
この金額から年間50万円の特別控除を差し引くと、控除後の譲渡所得は150万円となります。
さらに、保有期間によって課税対象額が変わります。
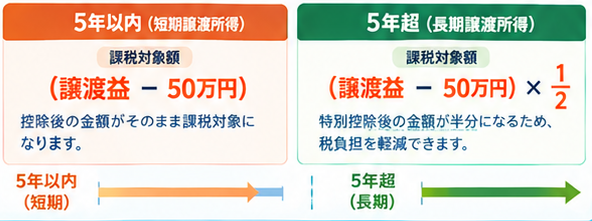
- 保有期間が5年以内の場合
200万円-50万円=150万円が課税対象 - 保有期間が5年を超える場合
(200万円-50万円)×1/2=75万円が課税対象
このように、同じ金を同じ価格で売却しても、保有期間によって課税対象となる所得額が異なります。
ただし、上記は金の売却による譲渡所得のみを想定した計算例であり、実際の所得税・住民税額は給与所得などのほかの所得や各種控除によって変わります。
なお、購入時の領収書や取引明細書を紛失し、実際の取得費を確認できない場合には、売却価格の5%相当額を概算取得費として計算できる場合があります。
上記の例で取得費を確認できず、売却価格500万円の5%である25万円を取得費とした場合、譲渡費用がなければ売却益は475万円となります。
実際の購入価格300万円を取得費として計算した場合と比べて売却益が大きくなるため、購入時の証明書類は大切に保管しておきましょう。
金の売却益は原則「譲渡所得(総合課税)」に分類される
個人が資産として保有していた金地金や金貨を売却して得た利益は、原則として譲渡所得に分類されます。
参考:譲渡所得の対象となる資産と課税方法より
譲渡所得は、総合課税の対象となるため、給与所得や事業所得など、ほかの所得と合算して所得税額を計算します。
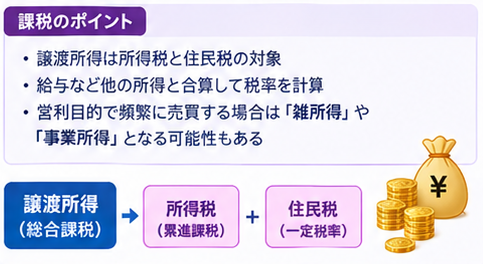
そのため、同じ金額の売却益が発生した場合でも、給与収入や適用される所得控除などによって最終的な税負担は異なります。
【参考】金買取で得た売却益にかかる譲渡所得税の計算
例えば、前述の300万円で購入した金を500万円で売却するケースでは、保有期間が5年以内なら課税対象となる譲渡所得は150万円、5年を超えるなら75万円です。
ただし、この150万円や75万円は税金そのものの金額ではなく、ほかの所得と合算して税額を計算する際の課税対象額です。
実際の税額を求めるには、給与所得などを含めた課税所得や所得税率、住民税などを確認する必要があります。
また、金の譲渡所得には年間最高50万円の特別控除があり、ほかの対象となる譲渡所得と合算して適用されます。
営利目的で継続的に金の売買を行っている場合などは、取引の実態によって雑所得や事業所得に分類される可能性もあります。
金の種類や売却目的、取引状況によって課税方法が変わる場合があるため、売却前に自身の状況に応じた計算方法を確認しましょう。
金売却で税金がかかるライン・確定申告が必要な3つの条件
金を売却した際に税金がかかるかどうかは、年間の売却益や給与などの所得状況、売却した金の種類によって異なります。
判断する際に押さえておきたいのが、譲渡所得に適用される年間50万円の特別控除、会社員などに関係する所得税の確定申告の20万円ルール、そして金のジュエリーなどに適用される生活用動産の非課税制度です。
金売却で税金がかかる条件・確定申告の判断基準一覧
| 判断基準 | 課税対象額・税金の扱い | 確定申告の判断 |
|---|---|---|
| 年間の譲渡益が50万円以下 | ほかに対象となる譲渡所得がなければ、特別控除により譲渡所得の課税対象額は原則0円 | ほかに申告理由がなければ、金の売却益だけを理由とする申告は通常不要 |
| 年間の譲渡益が50万円を超える | 特別控除後の金額が課税対象。保有期間5年超の場合は原則としてその2分の1 | 給与所得などを含め、申告要否を確認 |
| 給与所得者の給与以外の所得が年間20万円以下 | 所得税の申告不要制度が適用される場合がある。非課税になるとは限らない | 給与収入や年末調整などの要件を満たす場合、所得税の確定申告は原則不要 |
| 給与所得者の給与以外の所得が年間20万円を超える | 所得状況に応じて課税 | 原則として確定申告が必要となるが、個別の条件を確認 |
| 生活用動産に該当する金ジュエリーなどで、1個・1組の売却価格が30万円以下 | 原則非課税 | 通常、当該売却益について申告不要 |
| 生活用動産に該当する貴金属・宝石などで、1個・1組の売却価格が30万円を超える | 非課税特例の対象外となり、利益が出れば課税対象となる可能性がある | 譲渡所得の計算やほかの所得を踏まえて判断 |
※上表は一般的な判断基準です。
※実際の課税額や確定申告の要否は、取得費・譲渡費用、保有期間、ほかの所得、控除、申告理由などによって変わります。
ただし、これらはそれぞれ適用条件が異なり、単純に売却額だけで税金や申告の要否を判断できるわけではありません。
ここでは、3つの基準と注意点を具体的に解説します。
①【50万円ルール】年間の売却益が50万円以下なら特別控除で非課税
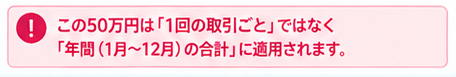
個人が金地金(インゴット)や金貨などを売却して得た利益は、原則として譲渡所得に分類され、年間最高50万円の特別控除が適用されます。
この控除は、売却価格そのものではなく、取得費や譲渡費用を差し引いて算出した譲渡益を基に適用する制度です。
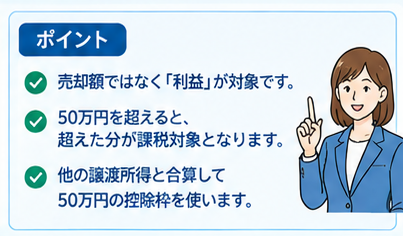
また、金以外の対象となる譲渡所得がある場合は、それらと合算して年間50万円が控除の上限となります。
【参考】特別控除の適用例
例えば、金を売却して得た譲渡益が年間40万円で、ほかに対象となる譲渡所得がない場合、特別控除の範囲内に収まるため、金の譲渡所得に対する課税対象額は原則として0円です。
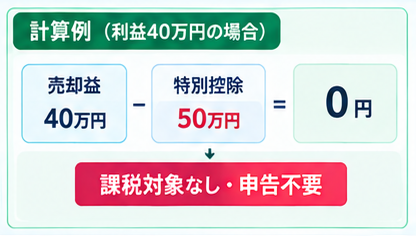
一方、譲渡益が80万円の場合は、50万円を差し引いた30万円が控除後の譲渡所得となります。
なお、特別控除によって課税対象額が0円になっても、ほかの所得や申告理由によっては確定申告が必要になる場合があります。
50万円の特別控除は、あらゆるケースで税金や確定申告が不要になることを保証する制度ではないため、個人の所得状況も含めて判断しましょう。
ただし、保有期間が5年を超える長期譲渡所得では、原則として控除後の金額の2分の1が課税対象です。
②【20万円ルール】会社員(給与所得者)は利益20万円以下で所得税の申告不要
会社員などの給与所得者は、一定の条件を満たす場合、給与以外の所得の合計が年間20万円以下であれば、所得税の確定申告が不要となることがあります。
一般的には、給与の収入金額が2,000万円以下で、給与を1か所から受けて年末調整が行われていることなどが条件となります。
しかし、給与の受け取り先が複数ある場合などは、別の要件も確認する必要があります。
【参考】所得税の申告不要の例
金の売却益については、売却価格から取得費や譲渡費用を差し引き、必要に応じて50万円の特別控除や保有期間に応じた計算を行った後の所得額を確認します。
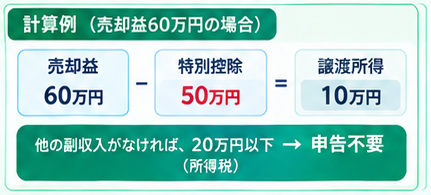
そのうえで、ほかの副業所得などと合算して20万円以下かどうかを判断します。
例えば、ほかに副業所得がなく、金の売却による所得が20万円以下で、給与所得者の申告不要制度の条件を満たしていれば、所得税の確定申告が不要となる可能性があります。
ただし、20万円ルールは非課税制度ではなく、所得税の確定申告を省略できる場合があるという制度です。
医療費控除や寄附金控除などの適用を受けるために確定申告をする場合は、申告不要となる所得も含めて申告する必要があります。
また、所得税の確定申告が不要でも、原則として住民税の申告が別途必要となる場合があるため、自治体の案内も確認しましょう。
③【生活用動産の特例】金ジュエリー・アクセサリーは1点(1組)30万円以下なら非課税
金の指輪やネックレス、イヤリングなど、日常生活で使用することを目的とした装飾品は、税法上の「生活用動産」に該当する場合があります。
参考:譲渡所得の対象となる資産と課税方法より
生活用動産の譲渡による所得は原則として非課税であり、金のジュエリーについても、1個または1組の売却価格が30万円以下であれば、通常は課税対象になりません。
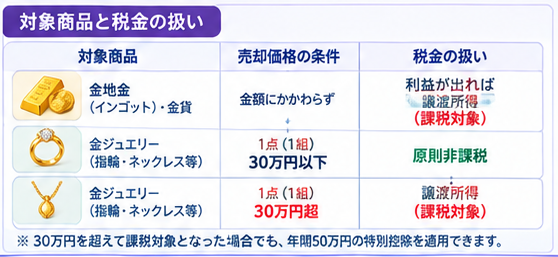
一方、1個または1組の売却価格が30万円を超える貴金属や宝石などは、生活用動産の非課税対象から外れ、売却益が生じた場合には譲渡所得として課税対象になる可能性があります。
例えば、日常的に使用していた金の指輪を25万円で売却した場合は、原則として非課税となります。
しかし、高額な宝石付きの指輪を50万円で売却して利益が生じた場合は、取得費や譲渡費用などを基に課税関係を確認する必要があります。
ただし、金のアクセサリーであれば必ず生活用動産として扱われるわけではありません。
投資や転売を目的として保有していたものなどは、取引の実態によって判断が異なる場合があります。
また、資産として保有する金地金や投資用の金貨は、通常、生活用動産の非課税制度の対象にはなりません。
売却前には、品物の用途や売却価格、取得時の状況を確認し、判断が難しい場合は税務署や税理士に相談しましょう。
「金の売却益が200万円以下ならバレない」は本当?支払調書と税務署の仕組み
金を売却する際、「売却額が200万円以下なら税務署に知られない」「確定申告をしなくても問題ない」と考える人もいるでしょう。
しかし、200万円という基準は、金の売却益に対する課税の有無や確定申告の要否を決める基準ではありません。
この金額は、一定の金地金等の取引について、買取業者が税務署へ支払調書を提出する義務に関係するものです。
つまり、売却額が200万円以下であっても、所得税の確定申告が必要になる場合はあります。
税金の計算方法と支払調書の仕組みを正しく理解し、申告漏れを防ぎましょう。
ここからは、支払調書と税務署の仕組みについて解説します。
売却額200万円超で買取業者から税務署へ「支払調書」が提出される
金地金(インゴット)などの対象となる金地金等を個人が売却した場合、1回の取引における売却代金が200万円を超えると、原則として買取業者には「金地金等の譲渡の対価の支払調書」を税務署へ提出する義務が生じます。
支払調書には、売主の氏名や住所、マイナンバー、売却代金など、法令で定められた事項が記載されます。
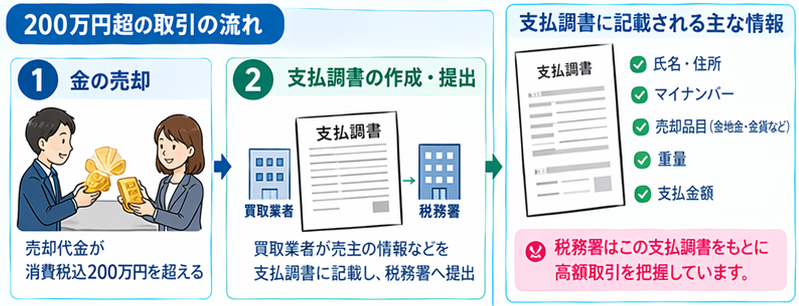
この制度は、高額な金地金等の取引を税務署が確認できるようにするための仕組みです。
【参考】支払調書の提出事例
例えば、300万円で購入した金地金を500万円で売却した場合、売却代金は200万円を超えますが、取得費などを差し引いた利益は200万円です。
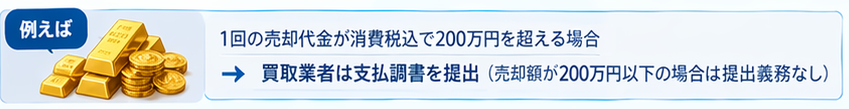
実際の課税対象額は、取得費や譲渡費用、特別控除、保有期間などを踏まえて計算します。
ただし、支払調書の提出基準は売却代金を基に判断するものであり、売却によって得た利益や納税額そのものを示すものではありません。
なお、支払調書の対象となる取引には法令上の範囲があるため、すべての金製品やジュエリーの売却に同じルールが適用されるわけではありません。
金地金等の売却を検討している場合は、取引対象や提出要件を確認しておきましょう。
200万円以下でも確定申告を怠るとペナルティのリスクがある
売却代金が200万円以下で、買取業者から支払調書が提出されない場合でも、税務署に取引が把握されないとは限りません。
税務署は、必要に応じて取引記録などを確認し、申告内容との整合性を調査することがあります。
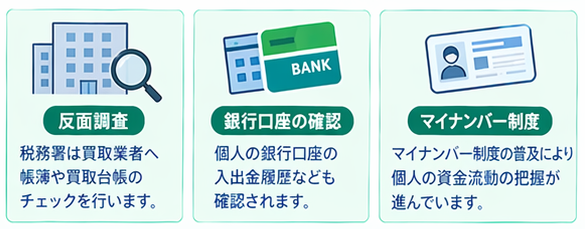
そのため、支払調書が提出されるかどうかだけを基準に、確定申告の要否を判断するのは適切ではありません。
金地金や金貨の売却益は、原則として譲渡所得に分類されます。
取得費や譲渡費用を差し引いた利益に年間最高50万円の特別控除を適用し、さらに保有期間が5年を超える場合は、原則として控除後の金額の2分の1を課税対象とします。
ただし、実際の申告要否は、給与所得などのほかの所得や各種控除、申告理由によって異なります。
会社員の場合は、一定の条件を満たすと給与以外の所得が年間20万円以下で所得税の確定申告が不要になることもありますが、住民税の申告については別途確認が必要です。
必要な確定申告を行わず、後日申告漏れが判明した場合には、本来納めるべき税金に加えて、無申告加算税や延滞税が課される可能性があります。
無申告加算税の税率は、状況や対象となる税額などによって異なり、一律ではありません。
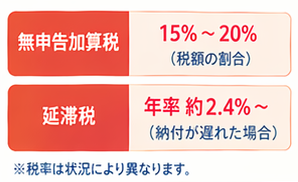
金を売却した際は、売却代金だけでなく、取得費や売却益、ほかの所得も整理したうえで申告の必要性を確認しましょう。
判断が難しい場合は、税務署や税理士に相談することをおすすめします。
「税額」ではなく「課税対象となる所得額」であることが明確に伝わるよう、見出し・本文・比較表を修正しました。
金の税金の計算方法|所有期間「5年」の壁で課税対象となる所得額が変わる!
金地金や金貨などを売却して利益が生じた場合、原則として譲渡所得として課税対象になる可能性があります。
計算するうえで重要なのが、購入してから売却するまでの所有期間です。
所有期間が5年以下か、5年を超えているかによって、課税対象となる所得額が変わります。
譲渡所得には年間50万円の特別控除があり、所有期間が5年を超える場合は、控除後の金額の2分の1が課税対象となります。
ただし、50万円の特別控除は金の売却益だけに個別適用されるものではなく、対象となる総合課税の譲渡所得全体で計算します。
ここでは、短期・長期それぞれの計算方法と具体例を紹介します。
【所有期間5年以下】短期譲渡所得の計算式
金を取得してから売却するまでの所有期間が5年以下の場合、原則として短期譲渡所得に該当します。
まず、売却金額から購入代金などの取得費と、売却時にかかった手数料などの譲渡費用を差し引き、譲渡益を算出します。
そこから年間50万円の特別控除を差し引いた金額が、課税対象となる短期譲渡所得の金額です。

【参考】計算方法
例えば、300万円で購入した金地金を500万円で売却し、譲渡費用がなく、特別控除50万円を全額適用できる場合、譲渡益は200万円、課税対象となる所得額は150万円です。
この150万円は税金そのものではなく、給与所得などほかの所得と合算して税額を計算する際の基礎となる金額です。
実際に納める税金は、ほかの所得や適用される控除、税率などによって異なります。
【所有期間5年超】長期譲渡所得の計算式(課税対象が1/2に減額)
金の所有期間が5年を超える場合は、原則として長期譲渡所得に該当します。
短期譲渡所得との大きな違いは、譲渡益から特別控除を差し引いた後、残った金額の2分の1が課税対象となる点です。

この仕組みにより、同じ売却益であっても、長期譲渡所得では課税対象となる所得額が少なくなる可能性があります。
【参考】計算の順番について
取得費や譲渡費用を差し引き、次に特別控除を適用してから、最後に2分の1を掛けることです。
先に譲渡益を半額にしてから50万円を差し引く計算ではありません。
なお、所有期間は税法上のルールに従って判定する必要があります。
また、長期譲渡所得によって減るのは課税対象となる所得額であり、納税額が必ず半分になるわけではありません。
【ケース別】金の売却税額シミュレーション
ここでは、300万円で購入した金地金を500万円で売却し、譲渡費用がなく、特別控除50万円を全額適用できるケースを比較します。
比較するのは実際の税額ではなく、税金の計算に用いる課税対象となる所得額です。
| 計算項目 | ケースA:3年保有 | ケースB:6年保有 |
|---|---|---|
| 売却金額 | 500万円 | 500万円 |
| 取得費 | 300万円 | 300万円 |
| 譲渡益 | 200万円 | 200万円 |
| 特別控除後の所得額 | 150万円 | 150万円 |
| 所有期間による調整 | なし | 1/2を適用 |
| 課税対象となる所得額 | 150万円 | 75万円 |
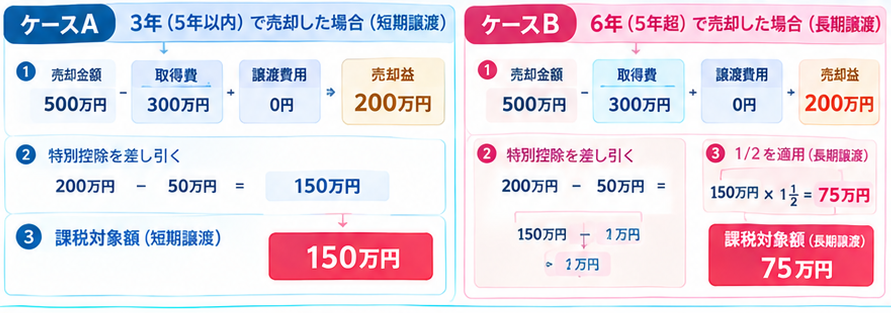
この例では、3年保有して売却した場合の課税対象となる所得額は150万円、6年保有して売却した場合は75万円です。
長期譲渡所得では、課税対象となる所得額が短期譲渡所得の半分になります。
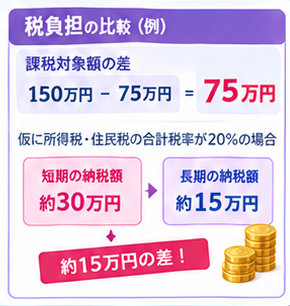
ただし、所得額が半分になることと、実際に納める税金が半分になることは同じではありません。
実際の税額は、課税対象となる譲渡所得を給与所得などほかの所得と合算したうえで、所得税率や各種控除などに基づいて計算されます。
そのため、所有期間による課税対象額の差が、そのまま一定の税額差になるとは限りません。
また、特別控除50万円は対象となる譲渡所得全体で適用を判断するため、ほかの資産を売却している場合は計算結果が変わることがあります。


金を売却する際は、取得費を確認できる領収書などを保管し、課税対象となる所得額と実際の税額を区別して確認しましょう。
金売却で失敗しないための節税対策4選
金地金や金貨などを売却した際の税負担は、売却金額に加えて、取得費、譲渡費用、所有期間、適用できる特別控除や特例によって変わります。
節税を検討する際は、まず売却益と課税対象となる譲渡所得の違いを理解し、購入時の証明書類や取得時期を確認することが大切です。
また、売却時期を分ける方法や、相続した金に適用できる制度を確認することで、課税対象となる所得額を抑えられる場合があります。
ただし、各制度には適用条件があり、必ず税負担が軽減されるとは限りません。
ここでは、金の売却前に確認したい4つの対策を紹介します。
金を購入してから「5年以上」経過してから売却する
金地金や金貨などを売却した際の譲渡所得は、税法上の所有期間によって「短期譲渡所得」と「長期譲渡所得」に区分されます。
所有期間が5年以下の場合は短期譲渡所得、5年を超える場合は長期譲渡所得となるのが原則です。
長期譲渡所得では、譲渡益から特別控除を差し引いた後の金額の2分の1が課税対象となるため、短期譲渡所得と比べて課税対象となる所得額が少なくなる可能性があります。
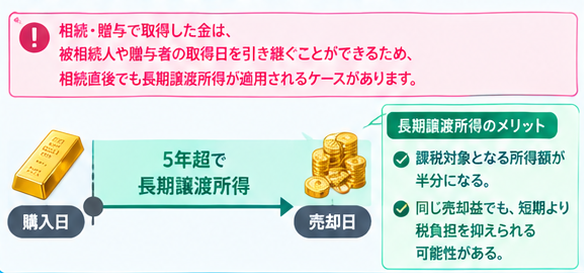
ここでいう5年は、単に購入日から売却日までの日数を数えるのではなく、税法上の所有期間の判定に従います。
計算例:所有期間による課税対象額の違い
条件:300万円で購入した金地金を500万円で売却、譲渡費用なし、特別控除50万円を全額適用できるものとします。
| 計算項目 | 短期譲渡所得 (所有期間5年以下) | 長期譲渡所得 (所有期間5年超) |
|---|---|---|
| 売却金額 | 500万円 | 500万円 |
| 取得費 | 300万円 | 300万円 |
| 譲渡益 | 200万円 | 200万円 |
| 特別控除 | 50万円 | 50万円 |
| 控除後の金額 | 150万円 | 150万円 |
| 所有期間による計算 | そのまま算入 | 150万円 × 1/2 |
| 課税対象となる所得額 | 150万円 | 75万円 |
長期譲渡所得では、特別控除を差し引いた後の金額の2分の1が課税対象となります。ただし、実際の税額はほかの所得や適用税率、各種控除などによって異なります。
売却を急いでいない場合は、購入時の書類などで取得時期を確認し、長期譲渡所得の適用条件を満たす時期を検討するとよいでしょう。
ただし、金相場の変動によって売却価格が下落する可能性もあるため、税制上のメリットだけで売却を先延ばしにするのは避けましょう。
相続や贈与で取得した金については、一定の条件のもとで前の所有者の取得時期を引き継いで判定します。
相続直後であっても長期譲渡所得に該当する場合があるため、取得の経緯も確認することが重要です。
複数年に分けて分割売却して年50万円の控除枠を活用する
金の売却益が総合課税の譲渡所得に該当する場合、譲渡所得全体に対して年間最高50万円の特別控除が適用されます。
控除額は1月1日から12月31日までの暦年単位で計算されるため、まとまった量の金を保有している場合、売却を複数年に分けることで、各年の譲渡所得や控除の適用状況を調整できます。
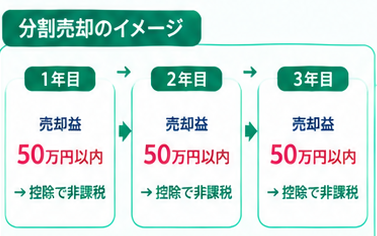
ただし、50万円の特別控除は、金の売却益だけに適用される専用枠ではありません。
同じ年にほかの対象となる譲渡所得がある場合は、それらを含めて控除額を計算します。
【注意】所有期間の長さによって税率が異なる
短期譲渡所得と長期譲渡所得では課税対象額の計算方法も異なります。
そのため、売却益を毎年50万円以内に調整すれば、必ず所得税や住民税がかからなくなるわけではありません。
売却を分ける場合は、各年の譲渡益、ほかの譲渡所得、所有期間、売却にかかる費用を踏まえて検討しましょう。
金地金を分割加工する場合も、加工費用や買取条件を確認し、費用を差し引いてもメリットがあるか判断することが大切です。
購入時の領収書・計算書(証明書類)を必ず保管しておく
金を売却した際の譲渡所得を正確に計算するには、購入金額を確認できる領収書、買付明細書、取引計算書などの証明書類が重要です。
- 譲渡益は、原則として売却金額から取得費と譲渡費用を差し引いて計算します。
- 取得費を正確に確認できれば、実際の購入金額に基づいて譲渡益を算出できます。
購入金額が分からない場合や取得費を証明できない場合には、売却金額の5%相当額を取得費とする「概算取得費」を用いることがあります。
条件:金を300万円で売却し、譲渡費用がなく、概算取得費として売却金額の5%を用いる場合と、実際の取得費が200万円と確認できる場合を比較します。
特別控除を適用する前の譲渡益を示します。
| 計算項目 | 実際の取得費を確認できる場合 | 概算取得費を用いる場合 |
|---|---|---|
| 売却金額 | 300万円 | 300万円 |
| 取得費 | 200万円 | 15万円 (300万円 × 5%) |
| 譲渡費用 | 0円 | 0円 |
| 特別控除前の譲渡益 | 100万円 | 285万円 |
取得費を確認できない場合、概算取得費を用いることで譲渡益が大きく計算される可能性があります。
ただし、購入時の書類を紛失したからといって、必ず取得費が売却金額の5%になると決まるわけではありません。
銀行口座の取引履歴、販売店の取引記録、保証書など、取得価額を裏付ける資料が残っていないか確認しましょう。
取得費の判断が難しい場合は、税務署や税理士に相談することをおすすめします。
相続した金は「相続税の取得費加算の特例」を活用する
相続によって取得した金を売却する場合、一定の要件を満たせば「相続財産を譲渡した場合の取得費加算の特例」を適用できる可能性があります。
この特例は、相続税の課税対象となった財産を一定期間内に売却した場合、納付した相続税額のうち、その売却財産に対応する一定額を取得費に加算できる制度です。
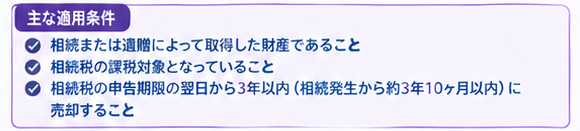
取得費が増えることで譲渡益が小さくなり、売却時の課税対象となる所得額を抑えられる場合があります。
また、加算できる金額は、納付した相続税の全額ではなく、法令に基づいて計算した対象財産に対応する金額です。
相続した金が特例の対象となるか、加算額がいくらになるかは、相続税の申告内容や財産の取得状況などによって異なります。
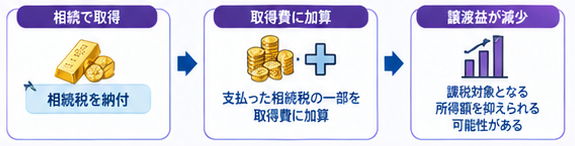
相続税の申告書や金の取得に関する資料を準備し、売却前に税理士などの専門家へ相談するとよいでしょう。
金の売却で節税を検討する際は、所有期間、年間の譲渡所得、取得費を証明する書類、相続税の納付状況を整理しておきましょう。
制度の適用条件を正しく確認し、売却価格や手数料なども含めて判断することが、適切な申告と税負担の把握につながります。
【金の商品タイプ別】税金の違いまとめ
金を売却した際の税金は、保有している商品や取引方法によって異なります。
金地金や金貨、ジュエリーなどの現物資産と、金ETFのような金融商品では、所得区分や課税方式、適用できる控除が異なります。
| 商品タイプ | 所得区分 | 課税方式 | 主な特徴・節税のポイント |
|---|---|---|---|
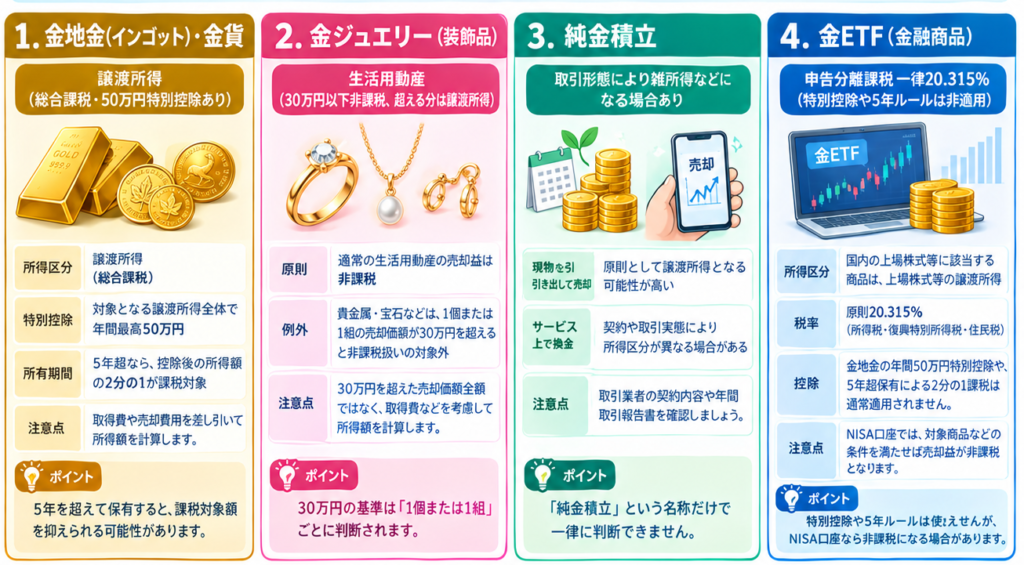
| 金地金(インゴット) 金貨 | 譲渡所得 | 総合課税 | 年50万円特別控除あり 5年超保有で課税対象が1/2に減額 |
| 金ジュエリー (リング・ネックレス等) | 生活用動産 | 原則非課税 | 1点(1組)30万円以下は非課税 30万円超は譲渡所得扱い |
| 純金積立 (現物引き出し・換金) | 譲渡所得または雑所得 | 総合課税 | 現物化して売却した場合は譲渡所得 継続取引の実態により雑所得 |
| 金ETF・金投資口座 | 上場株式等の譲渡所得 | 申告分離課税 | 税率は一律 20.315% 50万円特別控除や5年ルールの適用はなし |
また、純金積立についても、現物を引き出して売却する場合と、取引サービス上で売却・換金する場合では、課税関係が変わることがあります。
金の売却に関する税金は、現物資産か金融商品か、どのような契約で保有・売却しているかによって異なります。
売却益だけで判断せず、所得区分、取得費、所有期間、口座区分などを確認したうえで、必要な申告を行うことが大切です。
売却益に対する税金を正しく把握するには、まず自分が保有している金の種類と取引形態を確認することが重要です。
ここでは、代表的な4つの商品タイプについて、税制上の違いと注意点を整理します。
金地金(インゴット)・金貨:譲渡所得(総合課税・50万円特別控除あり)
金地金や投資用の金貨を売却して利益が生じた場合、原則として譲渡所得に該当し、給与所得などほかの所得と合算して税額を計算する総合課税の対象となります。
譲渡益は、売却金額から取得費と譲渡費用を差し引いて計算します。
さらに、対象となる譲渡所得全体に対して年間最高50万円の特別控除が適用されます。
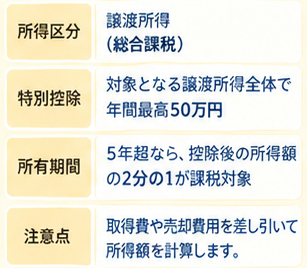
また、税法上の所有期間が5年を超える場合は長期譲渡所得となり、特別控除を差し引いた後の金額の2分の1が課税対象となります。
取得費を確認できる領収書や買付明細書を保管し、所有期間とあわせて確認しましょう。
金ジュエリー(装飾品):生活用動産(30万円以下非課税、超える分は譲渡所得)
指輪やネックレスなど、日常生活で使用する目的のジュエリーは、原則として生活用動産に該当します。
通常の生活用動産の譲渡による所得は非課税ですが、貴金属や宝石、書画、骨董品などで、1個または1組の売却価額が30万円を超えるものは、この非課税扱いの対象から除外されます。
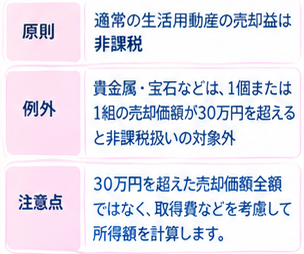
そのため、30万円を超えるジュエリーを売却して利益が生じた場合は、譲渡所得として課税対象になる可能性があります。
なお、30万円以下かどうかは、原則として売却する1点または1組ごとに判断し、複数の商品を売却した場合も、それぞれの商品の性質や取引内容を確認することが大切です。
純金積立:取引形態により雑所得などになる場合あり
純金積立は、毎月一定額などで金を継続的に購入する仕組みですが、売却時の税金は取引形態によって異なります。
積み立てた金を現物として引き出し、その金を売却する場合は、原則として現物の金地金などと同様に譲渡所得として扱われる可能性があります。
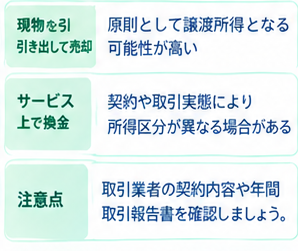
サービスの仕組みや契約内容によっては、金の現物売却とは異なる所得区分になる場合もあります。
継続的な取引の実態などによって雑所得に該当する可能性もあるため、純金積立という名称だけで一律に判断することはできません。
売却前に、取引業者の年間取引報告書や契約内容を確認し、現物の引き出しを伴う取引なのか、サービス上での換金なのかを整理しましょう。
不明点がある場合は、取引業者や税務署、税理士に確認することをおすすめします。
金ETF(金融商品):申告分離課税一律20.315%(特別控除や5年ルールは非適用)
金ETFは、金価格への連動を目指す上場投資信託などの金融商品であり、現物の金地金を直接売却する場合とは税制が異なります。
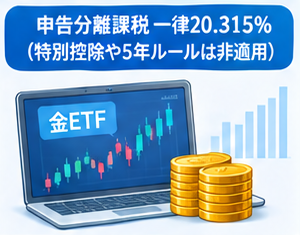
国内の上場株式等に該当する金ETFを課税口座で売却して利益が出た場合、原則として上場株式等の譲渡所得として申告分離課税の対象となり、税率は所得税・復興特別所得税・住民税を合わせて20.315%です。
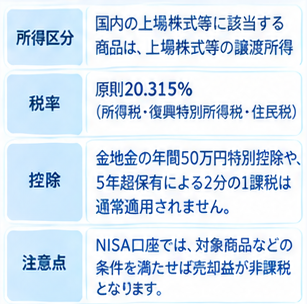
金地金などの譲渡所得に適用される年間50万円の特別控除や、所有期間が5年を超えた場合の2分の1課税は、通常、金ETFの売却益には適用されません。
また、商品や口座の種類によって税務上の取扱いが異なることがあるため、保有しているETFの商品説明書や口座区分を確認しましょう。
金売却後の確定申告の手続きと流れ
金を売却して利益が出た場合は、所得区分や所有期間、適用できる控除、給与所得などほかの所得の状況を確認し、確定申告が必要か判断しましょう。
申告が必要な場合は、売却金額や取得費を証明できる書類を準備し、期限内に申告・納税を行います。
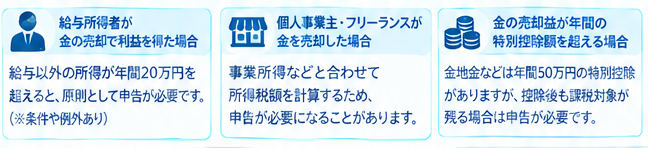
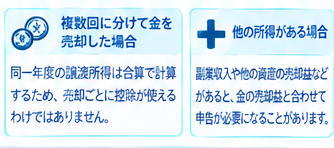
金の売却益があるからといって、すべてのケースで確定申告が必要になるわけではありません。
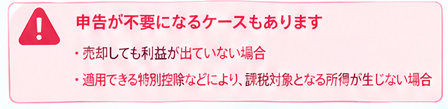
一方、買取業者から支払調書が提出されない取引でも、申告義務が生じる場合があります。
売却後は取引記録を整理し、自分の所得状況に応じて手続きを進めることが大切です。
ここからは、金売却後の確定申告の手続きと流れについて紹介します。
確定申告の時期と必要書類(売買明細書・本人確認書類など)
金の売却によって確定申告が必要となった場合、原則として売却した年の翌年に申告します。
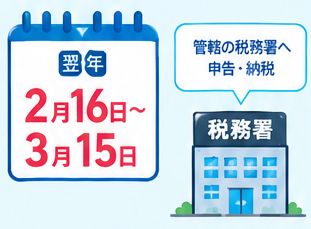
所得税の確定申告期間は通常、翌年2月16日から3月15日までですが、土日祝日などの関係で期限が変わることがあります。
実際の申告では、国税庁が公表する対象年分の期限を確認しましょう。
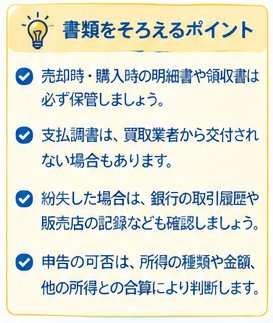
- 売却時の取引明細書・買取証明書:売却金額、取引日、売却した金の種類などを確認するための資料
- 購入時の領収書・買付明細書:取得費を確認するための資料
- 売却にかかった費用の領収書:取引に直接かかった手数料などを確認する資料
- 支払調書:買取業者から交付された場合に、記載内容を確認するための資料
- 本人確認書類・マイナンバー関連書類:申告時の本人確認に必要なもの
- そのほかの所得・控除に関する資料:給与所得の源泉徴収票や各種控除の証明書など、該当するもの
なお、支払調書は一定の取引について買取業者から税務署へ提出される書類であり、必ず売主本人に交付されるとは限りません。
また、申告時に必要な添付書類は申告内容や提出方法によって異なります。
取得費を証明する書類が見つからない場合は、銀行口座の取引履歴や販売店の記録なども確認しましょう。
e-Tax・郵送・税務署窓口での申告手順
確定申告には、主にe-Taxによる電子申告、郵送、税務署窓口への持参という方法があります。
自分の状況や利用できる環境に合わせて選びましょう。
e-Tax(電子申告)
国税庁の「確定申告書等作成コーナー」を利用すると、画面の案内に沿って所得や控除などの情報を入力し、申告書を作成できます。
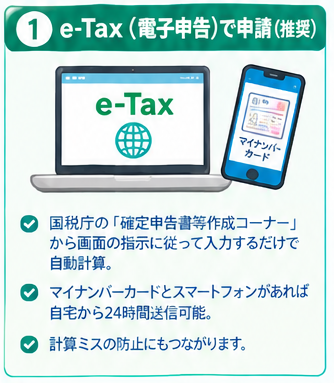
マイナンバーカードなどの利用環境が整っていれば、自宅から申告データを送信でき、計算ミスの防止にも役立ちます。
金の譲渡所得については、売却金額、取得費、譲渡費用、所有期間などを整理してから入力しましょう。
② 郵送による提出
作成した申告書を、所定の提出先である税務署へ郵送する方法です。
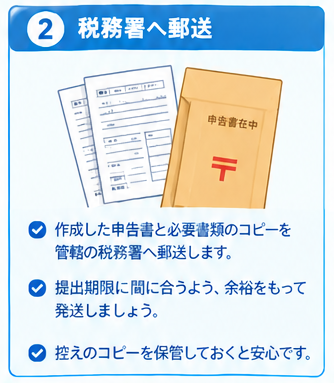
提出書類や添付資料を確認し、提出期限に間に合うよう余裕をもって発送しましょう。
控えを保管しておくと、後日内容を確認する際に役立ちます。
③ 税務署窓口への持参
申告方法が分からない場合や、所得区分・取得費の計算に不安がある場合は、税務署への相談を検討しましょう。
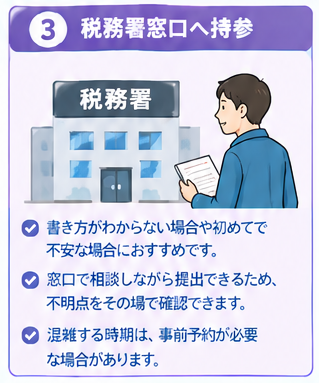
ただし、申告期間中は窓口が混雑することがあり、相談には事前予約が必要な場合もあります。
訪問前に管轄の税務署の案内を確認し、売買明細書や購入時の資料などを持参すると相談が進めやすくなります。
申告書を提出した後は、期限内に納税することも忘れないようにしましょう。
納付方法には複数の選択肢があるため、国税庁の案内で利用できる方法を確認しましょう。
申告の要否や所得額の計算に迷う場合は、早めに税務署や税理士へ相談することが大切です。
金買取で課税される税金に関するよくある質問
金買取で利益が出た場合、「どのような税金がかかるのか」「売却益が50万円以下なら申告は不要なのか」「200万円を超えて売却すると課税されるのか」など、税金や確定申告について疑問を持つ方も多いのではないでしょうか。
金地金や投資用金貨などを売却して得た利益は、原則として譲渡所得として扱われ、所有期間や取得費、適用される特別控除などによって課税対象額が変わります。
また、給与所得者と個人事業主では確定申告の要否を判断する基準が異なるほか、買取業者から税務署へ提出される支払調書の有無だけで申告義務が決まるわけではありません。
ここでは、金買取で課税される税金の種類や年間50万円の特別控除、確定申告が必要になるケース、税金を計算する際の注意点などをQ&A形式で解説します。
金を売却する前に税金の仕組みを理解し、必要な書類を準備して、適切に手続きを進めましょう。
金を売却すると、どのような税金がかかりますか?
個人が金地金や投資用の金貨などを売却して利益を得た場合、一般的には譲渡所得として所得税・住民税の課税対象になる可能性があります。
譲渡所得は、原則として売却価格から取得費や売却に直接かかった費用などを差し引いて計算します。
ただし、金の売却益に対する課税方法は、金の種類や取引の形態によって異なります。
金地金や投資用金貨の売却と、金ETFなどの金融商品を売却した場合では所得区分や課税方式が異なるため、売却したものに応じて確認することが大切です。
金を売却した利益が50万円以下なら、税金はかかりませんか?
金地金などの売却による譲渡所得には、原則として年間最高50万円の特別控除があります。
そのため、対象となる譲渡所得の計算上、控除によって課税対象となる所得が生じない場合があります。
ただし、50万円の控除は金の売却額ではなく、譲渡所得の計算に適用される特別控除です。
また、ほかの対象となる譲渡所得がある場合は合算して考える必要があり、金の売却益だけを基準に判断できるとは限りません。
金の売却益が20万円以下なら、確定申告は不要ですか?
給与所得者など一定の条件を満たす人には、給与以外の所得が年間20万円を超える場合などに確定申告が必要となる基準があります。
ただし、20万円という基準は、金の売却益だけに一律で適用されるものではありません。
金の売却による所得区分や所得金額の計算、給与以外の所得の合計、年末調整の状況などによって判断が変わります。
また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。自分の所得状況に応じて確認しましょう。
金を200万円を超える金額で売却すると税金がかかりますか?
売却金額が200万円を超えたからといって、その金額を基準に自動的に課税されるわけではありません。
税金は原則として売却価格そのものではなく、取得費や売却にかかった費用、適用できる控除などを踏まえて計算した所得を基に判断します。
一方、金地金などの取引では、一定の条件に該当する場合、買取業者から税務署へ支払調書が提出される仕組みがあります。
支払調書の提出対象となるかどうかと、本人に確定申告の義務があるかどうかは別の問題です。
金を売却しても購入時より安ければ税金はかかりませんか?
購入時より安い金額で売却し、売却による利益が生じていない場合、通常、その取引から譲渡所得の利益は発生しません。
ただし、取得費や売却費用の計算、ほかの所得の有無などによって判断が変わる場合があります。
また、金以外の資産を売却して利益が出ている場合などは、ほかの所得との関係も確認が必要です。
購入時の領収書や売却時の取引明細書を保管しておくと、所得の計算や申告要否の判断に役立ちます。
5年以上保有した金を売却すると税金は安くなりますか?
金地金などの譲渡所得では、売却した年の1月1日時点で所有期間が5年を超えている場合、長期譲渡所得として扱われるのが原則です。
長期譲渡所得では、特別控除を差し引いた後の金額の2分の1が、ほかの所得と合算する課税対象額の計算に反映されます。
一方、所有期間が5年以下の場合は短期譲渡所得となり、この2分の1の計算は適用されません。
なお、単に購入日から売却日まで5年が経過しているかではなく、税法上の所有期間の判定基準を確認する必要があります。
金を複数回に分けて売却すれば、税金を抑えられますか?
金の売却を複数回に分けても、同じ年に生じた対象となる譲渡所得は原則として年間単位で計算します。
そのため、売却のたびに50万円の特別控除を利用できるわけではありません。
売却時期を複数年に分けることで、各年の所得状況によっては税負担が変わる可能性がありますが、必ず節税になるとは限りません。
売却価格の変動や所有期間、ほかの所得、各年の控除なども踏まえて検討しましょう。
金の購入時の領収書がない場合、税金はどう計算しますか?
購入時の領収書などがなく、取得費を確認できない場合は、購入先の取引記録や銀行口座の履歴などから取得費を確認できないか調べましょう。
取得費を立証できない場合などには、売却価格の5%相当額を取得費とする方法が認められています。
ただし、実際の取得費が売却価格の5%相当額より高い場合には、税負担に影響する可能性があります。
領収書がないからといって、すべてのケースで一律に5%を使うのではなく、適用条件や計算方法を税務署または税理士に確認することが大切です。
金買取業者から支払調書が提出されなければ、確定申告は不要ですか?
支払調書の提出の有無だけで、確定申告が必要かどうかが決まるわけではありません。
支払調書は、一定の取引について買取業者が税務署へ提出する書類であり、本人の所得税の申告義務とは別に判断されます。
売却益が生じている場合は、売却価格や取得費、売却費用、所有期間、ほかの所得などを確認し、申告が必要かどうかを判断しましょう。
支払調書が発行・交付されていない場合でも、売却時の取引明細書などは保管しておくことをおすすめします。
金を売却した場合、確定申告はいつまでに行えばよいですか?
金の売却によって確定申告が必要になった場合、原則として売却した年の翌年に、所得税の確定申告と納税を行います。
申告期間は通常、翌年2月16日から3月15日までですが、土日祝日などの関係で期限が変更される場合があります。
申告には、売却時の取引明細書、購入時の領収書などの取得費を確認できる資料、売却にかかった費用の記録などが役立ちます。
期限や提出方法は年ごとの国税庁の案内で確認し、申告が必要か迷う場合は早めに税務署や税理士へ相談しましょう。
まとめ:金買取の税金は売却益と所有期間を確認して正しく申告しよう
金買取で税金がかかるかどうかは、売却金額だけでなく、購入時の取得費や売却にかかった費用、所有期間、ほかの所得などによって決まります。
金地金や投資用金貨などの売却益は、原則として譲渡所得に該当し、年間最高50万円の特別控除が適用される場合があります。
また、売却年の1月1日時点で所有期間が5年を超えている場合は、長期譲渡所得として控除後の金額の2分の1が課税対象額の計算に反映されます。
ただし、給与所得者や個人事業主では確定申告の要否を判断する基準が異なり、売却額が200万円以下であることや、買取業者から支払調書が提出されないことだけを理由に申告不要とは判断できません。
節税を検討する際は、購入時の領収書や売却明細書を保管し、所有期間や控除の適用条件を確認することが大切です。
金を売却する前に税金の仕組みを理解し、判断に迷う場合は税務署や税理士に相談して、適切な申告につなげましょう。