- 1位:ペイディ(Paidy)
- 2位:メルペイのクレジット(旧メルペイスマート払い)
- 3位:バンドルカード「ポチっとチャージ」
- 4位:atone(アトネ)
- 5位:Kyash「イマすぐ入金」
- 6位:B/43(ビーヨンサン)「あとばらいチャージ」
- 7位:QUICPay(クイックペイ)
- 8位:楽天モバイルキャリア決済
- 9位:auPAYアプリ
- 10位:ソフトバンクカードアプリ
運営会社
東晶貿易株式会社 ウェルカム買取査定ナビ運営事務所
住所:東京都港区六本木3-2-1 住友不動産六本木グランドタワー38F
電話番号:03-6230-9978
法人番号:7010001003531
後払いアプリは、手元に現金がなくても商品やサービスを先に利用し、後から支払いができる便利な決済手段として注目されています。
スマホだけで簡単に利用でき、即日で使えるサービスも多いため、クレジットカードを持っていない方にも広く利用されています。
一方で、「審査なし」といわれることも多い後払いアプリですが、実際には完全に審査がないわけではなく、電話番号認証や利用履歴などをもとにした独自の基準で判断されています。
従来の信用情報を重視する審査とは異なるため、比較的ハードルが低くスピーディーに利用できる点が特徴です。
また、後払いアプリには複数の決済タイプがあり、それぞれ使い勝手や限度額、手数料の仕組みが異なるので、自分の利用スタイルに合ったタイプを選ぶことが重要です。
| 決済タイプ | 仕組み | メリット | 注意点 |
|---|---|---|---|
| クレジットタイプ | クレジットカード連携またはカード機能付きで決済 | 利用限度額が高い 使える店舗が多い | 事前審査が必要で利用開始まで時間がかかる場合あり |
| チャージタイプ (プリペイドタイプ) | 事前チャージ分を後払いで利用 | 審査が比較的緩い 使いすぎ防止になる | 都度審査あり 手数料が高め |
| 非チャージタイプ | 利用額を後日まとめて支払い | 登録が簡単で手軽に使える | 使いすぎや突然の利用停止リスクあり |
| キャリア決済タイプ | 携帯料金と合算して支払い | 追加審査なしで使えるい 管理が簡単 | 滞納するとスマホ利用制限の可能性あり |
ただし、利便性が高い反面、使いすぎや手数料の発生、延滞によるペナルティといったリスクも存在します。
場合によっては信用情報に影響が出る可能性や、利用停止・法的措置に発展するケースもあるため注意が必要です。
本記事では、後払いアプリの審査の仕組みや決済タイプの違いをわかりやすく解説するとともに、利用前に知っておきたいデメリットやリスクについても詳しく紹介していきます。
併せて即日で使える後払いアプリも紹介します。
審査なし・通りやすい!おすすめ後払いアプリ
| アプリ名 | ペイディ(Paidy) | メルペイのクレジット(旧メルペイスマート払い) | バンドルカード「ポチっとチャージ」 | atone(アトネ) | Kyash「イマすぐ入金」 | B/43(ビーヨンサン)「あとばらいチャージ」 | QUICPay(クイックペイ) | 楽天モバイルキャリア決済 | auPAYアプリ | ソフトバンクカードアプリ | d払いアプリ | ファミペイ翌月払い | バンドルカード | Vマネー後払いアプリ | NP後払い | アトカラ | あと払いbyエポス | スコア後払い | セルペイ | クロネコ代金後払いサービス | Yahooゆっくり払い | Oliveフレキシブルペイ | PayPayクレジット | モバイルSuica | DriveOn | PiTaPa(ピタパ) | AEON Pay | VポイントPay | MyJCB | VALUECA(バリューカ) | SmartPay | BANKIT | みんなの銀行Cover |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 利用限度可能額 | 内容によって変動 | 50,000円 | 50,000円 | 50,000円 | 50,000円 | 50,000円 | 内容によって異なる | 10,000~200,000円(年齢によって異なる) | 100,000円 | 2,000~100,000円 | 10,000~100,000円 | 内容によって異なる | 50,000円 | 30,000円 | 55,000円 | 500,000円 | 利用実績に応じて変更 | 55,000円 | 100,000~300,000円 | 55,000円 | 53,999円 | 内容によって異なる | 250,000円 | 20,000円 | クレジットカードに基づく | 200,000円 | 500,000円 | 内容によって異なる | 内容によって異なる | 1,000,000円 | 内容によって異なる | 100,000円 | 50,000円 |
| 年齢制限 | 18歳以上 | 18歳以上 | 18歳以上 | なし(18歳未満は親権者の同意が必要) | 18歳以上 | なし(18歳未満は親権者の同意が必要) | 18歳以上 | なし(18歳未満は親権者の同意が必要) | 15歳以上 | なし | 15歳以上 | 18歳以上 | なし(18歳未満は親権者の同意が必要) | なし(18歳未満は親権者の同意が必要) | なし(18歳未満は親権者の同意が必要) | 18歳以上 | 16歳以上 | なし(18歳未満は親権者の同意が必要) | 18歳以上 | なし(18歳未満は親権者の同意が必要) | なし | なし(18歳未満は親権者の同意が必要) | 18歳以上 | 12歳以上 | クレジットカードに基づく | 18歳以上 | 15歳以上 | 18歳以上 | 18歳以上 | 13歳以上(18歳未満は親権者の同意が必要) | 18歳以上 | 13歳以上 | 20歳以上 |
| 手数料 | 390円 | 220~880円 | 510~1,830円 | 209円 | 500~1,800円 | 500~1,800円 | 内容によって異なる | 無料 | 無料 | 無料 | 無料 | 330円 | 510~1,830円 | 300~390円 | 300~390円 | コンビニ払いは別途手数料 | 330円 | 118~246円 | 500~2,500円 | あり(振込手数料) | 254円 | 無料 | 無料 | 無料 | 無料 | 1,100円(1年間利用がない場合) | 無料 | チャージ方法によって異なる | 165〜440円 | 220〜550円 | 無料 | 110〜15,000円 | 110〜200円 |
| 登録審査の有無 | なし | なし | なし | あり | あり | あり | なし | なし | あり | なし | なし | あり | なし | なし | なし | あり | エポスカードを持っている場合はなし | あり | あり | あり | あり | あり | あり | なし | クレジットカードに基づく | あり | なし | あり | なし | なし | あり | あり | あり |
| 支払い方法 | コンビニ払い 銀行振込 口座振替すぐ払い | 自動引き落とし チャージコンビニ払い | コンビニ払い 銀行支払い ペイジー | コンビニ払い 銀行振替 | コンビニ払い Kyashマネー残高払い | コンビニ払い ペイジーネット銀行 | クレジットカード デビットカード プリペイドカード | クレジットカード デビットカード | クレジットカードチャージ | クレジットカード | クレジットカード | 口座引き落とし ファミリーマート支払い | コンビニ支払い d払いネット銀行 銀行ATMクレジットカード | 口座振替 コンビニ払い 銀行振込 | 口座振替 コンビニ払い 銀行振込 | コンビニ払い 銀行振込 口座振替 | コンビニ払い | コンビニ払い 各種アプリ払い | コンビニ払い セルペイキャッシュ払い | コンビニ払い銀行 振込auかんたん決済 | コンビニ払い銀行 振込LINE PayPayBファミペイ | クレジットカード | クレジットカード | クレジットカード現金 | クレジットカード | 口座引落 | クレジットカード 銀行口座現金 | VポイントVポイントPayギフトクレジット デビット プリペイドカード銀行口座 | クレジットカード | Vポイントクレジットカードセブン銀行ATM | クレジットカード 口座引落 | クレジットカード 銀行振込 | 銀行ATM |
| 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
- 後払いアプリの「審査なし」は本当?その仕組みを解説
- 後払いアプリの「審査なし」の構造的定義
- 【即日利用OK】審査なし・通りやすい!おすすめ後払いアプリ33選
- ペイディ(Paidy)
- メルペイのクレジット(旧メルペイスマート払い)
- バンドルカード「ポチっとチャージ」
- atone(アトネ)
- Kyash「イマすぐ入金」
- ワンバンク(旧B/43(ビーヨンサン)「あとばらいチャージ」)
- QUICPay(クイックペイ)
- 楽天モバイルキャリア決済
- auPAYアプリ
- ソフトバンクカードアプリ
- d払いアプリ
- ファミペイ翌月払い
- バンドルカード
- Vマネー後払いアプリ
- NP後払い
- アトカラ
- スコア後払い
- セルペイ
- クロネコ代金後払いサービス
- Yahooゆっくり払い
- Oliveフレキシブルペイ
- PayPayクレジット
- モバイルSuica
- DriveOn
- PiTaPa(ピタパ)
- AEON Pay
- VポイントPay
- MyJCB
- VALUECA(バリューカ)
- みんなの銀行Cover
- BANKIT
- 【サービス終了】SmartPay(スマートペイ)
- 【サービス終了】あと払いbyエポス
- 後払いアプリの決済タイプを紹介
- 後払いアプリを利用する4つのメリット
- 【属性別】後払いアプリの最適な使いどころ
- 【用途別】後払いアプリの最適な使いどころ
- 【重要】利用前に知るべき後払いアプリのデメリットと危険なリスク
- 後払いアプリとカードローン等との実質コストの比較
- 後払いアプリの「少額チャージ手数料の実質年率換算」について
- 後払いアプリの審査に落ちる・使えない5つの原因と対処法
- 後払いアプリを利用する事業者(法人・個人事業主)ごとの利用リスク
- 審査なし後払いアプリに関する質問
- まとめ
後払いアプリの「審査なし」は本当?その仕組みを解説
後払いアプリは「審査なしで使える」として利用者が増えていますが、利用者の安全性や未払いリスクを確認するために、何らかのチェックは行われています。
ここでは、後払いアプリの「審査なし」と言われる理由と、その実態についてわかりやすく解説します。
信用情報機関を使わない「独自の審査」がある
後払いアプリ独自の審査ポイント
なぜ「審査なし」や「審査が甘い」と言われているのか?
信用情報機関を使わない「独自の審査」がある
後払いアプリでは、クレジットカードやローンの審査で使われる信用情報機関、例えばCICやJICCなどへの照会はおこないません。
CICやJICCは、個人のクレジット履歴やローンの返済状況などを管理する機関で、金融機関が融資やカード発行の可否を判断する際に参照されます。
しかし後払いアプリでは、こうした機関を通さず、運営会社が独自に設けた基準で審査をおこないます。
従来の信用情報に縛られず、より多くの人が手軽に利用できる仕組みになっているのが後払いアプリです。
後払いアプリは信用情報機関を参照しないため、信用実績につながりません。
そのため、これからクレジットカードを作成しようとしたときは初めて利用するという形になり、一から信用を作ることになります。
後払いアプリ独自の審査ポイント
後払いアプリの独自審査では、登録時の電話番号認証や氏名・住所などの基本情報をもとに本人確認がおこなわれています。
限度額については、初回は少額利用からスタートし、期日通りに支払いを重ねていけば徐々に利用可能額が引き上げられる仕組みです。
アプリ提携サービスの利用状況も審査対象となるケースもあり、このような独自審査によって、安全な利用者であるのか、信頼できるかを判断しています。
後払いアプリの上限額を上げるには、信用を作ることが欠かせません。
以下、メルペイのクレジット(旧メルペイスマート払い)を例に挙げた上限額を上げるポイントになります。
■上限金額をMAXまで変更する
- 利用開始時、上限金額は5,000円に設定されている。
- 設定画面から「上限金額を変更」をタップし、自分に設定されている最大限度額(3万円や5万円など)にまず引き上げます。
■普段からメルペイのクレジット(旧メルペイスマート払い)を使う
- コンビニやタクシーなど、メルペイ決済が可能な場所で、日頃からメルペイのクレジット(旧メルペイスマート払い)を使って決済し、運営に対して「ちゃんと使っている」ことをアピールします。
■絶対に返済を遅らせない(できれば早めに返済する)
- 支払い期限は翌月の末日ですが、絶対に入金を遅らせないことが重要です。
- データベースに遅延の事実が残ると、枠が増えにくくなるためです。できれば、翌月1日に返済を完了するよう心がけることを推奨しています。
上記説明は、以下の動画を参考に作成しています。
なぜ「審査なし」や「審査が甘い」と言われているのか?
クレジットカードやカードローンを申し込む際には、収入証明書の提出や勤務先への在籍確認が必要ですが、後払いアプリではこれらが不要です。
また、申し込みから利用開始までのスピードが速く、ほとんどが即日で利用できます。
さらに、「ブラックリスト」の情報が影響しにくいため、従来の信用審査に比べてハードルが低く感じられます。
こうした手軽さやスピード感から、「審査がない」「甘い」といったイメージが広まりやすいのです。
後払いアプリは審査が甘いといわれていますが、アトカラでは、実際に審査に落ちた例があります。
そのため、必ず審査を通過するわけではないようです。
以下例になります。
- 100枚以上のクレジットカードを保有しているにも関わらず、審査落ちをした
- アトカラには審査落ちをしたが、ライフカードビザには通過した
上記例は、以下の動画を参考に作成しています。
後払いアプリの「審査なし」の構造的定義
後払いアプリで見かける「審査なし」という表現は、利用に関するすべての確認や判定が行われないという意味ではありません。
一般的には、クレジットカードやローンの申し込みなどで行われる、CIC・JICCなどの指定信用情報機関への照会を伴わないことを指して使われます。
ただし、後払いサービスでは本人確認や運営会社独自の利用可否判定が実施される場合があります。
そのため、「審査なし」の意味を正しく理解するには、信用情報機関への照会がないことと、本人確認やアプリ独自の利用可否判定がないことを区別することが重要です。
【参考】決済typeによる審査構造の違い
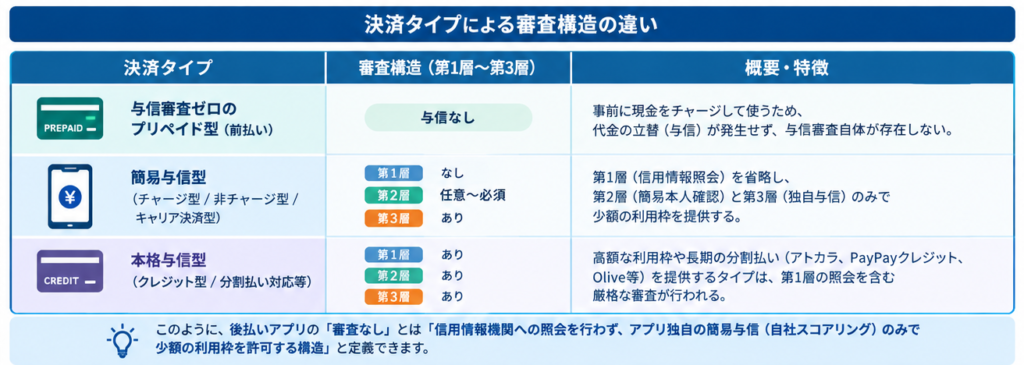
ここからは、後払いアプリにおける「審査なし」の構造を3つの段階に分け、それぞれの仕組みや特徴について詳しく解説します。
指定信用情報機関(CIC・JICC等)への照会・登録
後払いアプリの「審査なし」を考えるうえで重要なのが、CICやJICCなどの指定信用情報機関を利用した信用情報の確認が行われるかどうかです。
クレジットカードやローンでは、申し込み時に信用情報を照会し、過去の支払い状況や借入状況などを確認するのが一般的です。
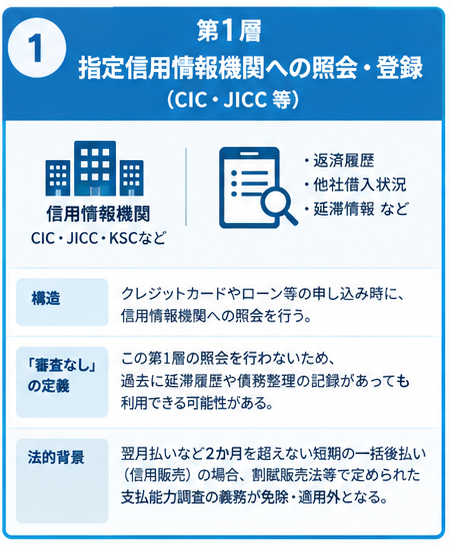
一方、一定の条件を満たす短期の後払いサービスでは、こうした信用情報機関を利用した支払能力調査の対象とならない場合があります。
そのため、信用情報機関への照会を行わないサービスは「審査なし」と表現されることがあります。
ただし、サービスごとに確認方法や利用条件は異なるため、信用情報機関を利用しないことと、利用時の判定が一切ないことは分けて考える必要があります。
本人確認(eKYC・身分証明書の提出)
後払いアプリでは、信用情報の審査とは別に本人確認が必要になる場合があります。
本人確認には、電話番号へのSMS認証やメールアドレスの確認に加え、運転免許証やマイナンバーカードなどの本人確認書類を利用するeKYCが採用されています。
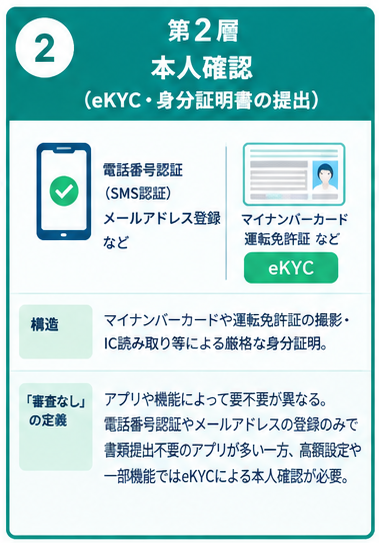
比較的少額の決済では簡易的な登録だけで利用できるサービスがある一方、利用限度額の引き上げや特定の機能を利用する際に、追加の本人確認を求められることもあります。
そのため、「審査なし」と記載されていても、本人確認まで不要とは限りません。
申し込み前に、利用したい機能や金額でどのような確認が必要になるのかを確認しておきましょう。
アプリ独自の与信判定(自社スコアリング・都度審査)
後払いアプリでは、信用情報機関を利用しない場合でも、運営会社独自の基準によって決済の可否や利用可能額が判断されることがあります。
たとえば、登録情報やサービスの利用状況、過去の支払い履歴などをもとに、システムによる自動判定が行われるケースがあります。
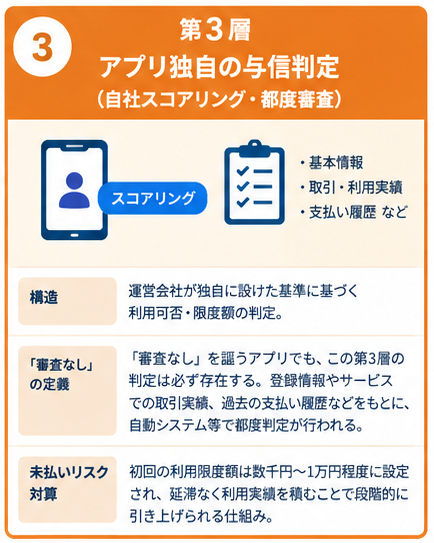
利用開始時から高額な枠を設定するのではなく、比較的少額から利用でき、支払い実績などに応じて利用可能額が変動する仕組みもあります。
したがって、「審査なし」の後払いアプリであっても、未払いリスクを管理するための独自の判定が存在する場合があります。
「審査なし=誰でも必ず利用できる」と考えず、利用条件や限度額、支払い方法などを確認することが大切です。
【即日利用OK】審査なし・通りやすい!おすすめ後払いアプリ33選
「今すぐ支払いが必要だけど、クレジットカードは使えない…」そんな場面で役立つのが、審査なし、もしくは審査が非常に緩く即日利用できる後払いアプリです。
近年は、メールアドレスや携帯電話番号だけで簡単に登録でき、数千円〜数万円の範囲で気軽に利用できるサービスが増えています。
ここからは即日で使える後払いアプリ33選を厳選し、それぞれの特徴や選び方、利用時の注意点までわかりやすく解説します。
※本ランキングは、当サイトが定めた評価基準に基づき作成しています。
掲載事業者との提携・広告契約の有無や内容が、ランキング順位に直接影響することはありません。
| アプリ名 | 利用限度可能額 | 年齢制限 | 手数料 | 登録審査の有無 | 支払い方法 |
|---|---|---|---|---|---|
ペイディ(Paidy) | 内容によって変動 | 18歳以上 | 390円 | なし | コンビニ払い銀行振込口座振替すぐ払い |
| メルペイのクレジット (旧メルペイスマート払い)  | 50,000円 | 18歳以上 | 220~880円 | なし | 自動引き落としチャージコンビニ払い |
バンドルカード「ポチっとチャージ」 | 50,000円 | 18歳以上 | 510~1,830円 | なし | コンビニ払い銀行支払いペイジー |
atone(アトネ) | 50,000円 | なし(18歳未満は親権者の同意が必要) | 209円 | あり | コンビニ払い銀行振替 |
Kyash「イマすぐ入金」 | 50,000円 | 18歳以上 | 500~1,800円 | あり | コンビニ払いKyashマネー残高払い |
B/43(ビーヨンサン)「あとばらいチャージ」 | 50,000円 | なし(18歳未満は親権者の同意が必要) | 500~1,800円 | あり | コンビニ払いペイジーネット銀行 |
QUICPay(クイックペイ) | 内容によって異なる | 18歳以上 | 内容によって異なる | なし | クレジットカードデビットカードプリペイドカード |
楽天モバイルキャリア決済 | 10,000~200,000円(年齢によって異なる) | なし(18歳未満は親権者の同意が必要) | 無料 | なし | クレジットカードデビットカード |
auPAYアプリ | 100,000円 | 15歳以上 | 無料 | あり | クレジットカードチャージ |
ソフトバンクカードアプリ | 2,000~100,000円 | なし | 無料 | なし | クレジットカード |
d払いアプリ | 10,000~100,000円 | 15歳以上 | 無料 | なし | クレジットカード |
ファミペイ翌月払い | 内容によって異なる | 18歳以上 | 330円 | あり | 口座引き落としファミリーマート支払い |
| バンドルカード | 50,000円 | なし(18歳未満は親権者の同意が必要) | 510~1,830円 | なし | コンビニ支払いd払いネット銀行銀行ATMクレジットカード |
Vマネー後払いアプリ | 30,000円 | なし(18歳未満は親権者の同意が必要) | 300~390円 | なし | 口座振替コンビニ払い銀行振込 |
NP後払い | 55,000円 | なし(18歳未満は親権者の同意が必要) | 300~390円 | なし | 口座振替コンビニ払い銀行振込 |
アトカラ | 500,000円 | 18歳以上 | コンビニ払いは別途手数料 | あり | コンビニ払い銀行振込口座振替 |
あと払いbyエポス | 利用実績に応じて変更 | 16歳以上 | 330円 | エポスカードを持っている場合はなし | コンビニ払い |
スコア後払い | 55,000円 | なし(18歳未満は親権者の同意が必要) | 118~246円 | あり | コンビニ払い各種アプリ払い |
セルペイ | 100,000~300,000円 | 18歳以上 | 500~2,500円 | あり | コンビニ払いセルペイキャッシュ払い |
クロネコ代金後払いサービス | 55,000円 | なし(18歳未満は親権者の同意が必要) | あり(振込手数料) | あり | コンビニ払い銀行振込auかんたん決済 |
Yahooゆっくり払い | 53,999円 | なし | 254円 | あり | コンビニ払い銀行振込LINE PayPayBファミペイ |
Oliveフレキシブルペイ | 内容によって異なる | なし(18歳未満は親権者の同意が必要) | 無料 | あり | クレジットカード |
PayPayクレジット | 250,000円 | 18歳以上 | 無料 | あり | クレジットカード |
モバイルSuica | 20,000円 | 12歳以上 | 無料 | なし | クレジットカード現金 |
DriveOn | クレジットカードに基づく | クレジットカードに基づく | 無料 | クレジットカードに基づく | クレジットカード |
PiTaPa(ピタパ)[ポストペイでらくらく決済。PiTaPaで新しい生活はじめよう。-www.pitapa.com_.png) | 200,000円 | 18歳以上 | 1,100円(1年間利用がない場合) | あり | 口座引落 |
AEON Pay | 500,000円 | 15歳以上 | 無料 | なし | クレジットカード銀行口座現金 |
| VポイントPay | 内容によって異なる | 18歳以上 | チャージ方法によって異なる | あり | VポイントVポイントPayギフトクレジット、デビット、プリペイドカード銀行口座 |
MyJCB | 内容によって異なる | 18歳以上 | 165〜440円 | なし | クレジットカード |
VALUECA(バリューカ) | 1,000,000円 | 13歳以上(18歳未満は親権者の同意が必要) | 220〜550円 | なし | Vポイントクレジットカードセブン銀行ATM |
SmartPay | 内容によって異なる | 18歳以上 | 無料 | あり | クレジットカード口座引落 |
BANKIT | 100,000円 | 13歳以上 | 110〜15,000円 | あり | クレジットカード銀行振込 |
みんなの銀行Cover | 50,000円 | 20歳以上 | 110〜200円 | あり | 銀行ATM |
上記表中の上位3社「ペイディ(Paidy)」「メルペイのクレジット(旧メルペイスマート払い)」「バンドルカード「ポチっとチャージ」」上位に選ばれる理由として、以下の点が挙げられます。
- ペイディ:バランスの良い王道サービス(使いやすさ・支払い方法)
- メルペイのクレジット:利用実績で成長する拡張性
- バンドルカード:即時性と汎用性の高さ
特定の3社を上位に置く理由
1.審査ハードルの低さ(利用しやすさ)
後払いアプリ選びで最も重要なポイントが「使えるかどうか」です。
上位3社はいずれも、利用開始のハードルが非常に低い点が評価されています。
- 信用情報機関に依存しない独自審査
- 厳格な与信審査なし
- 学生やクレカを持てない層でも利用可能
2.即日利用できるスピード感
急な出費に対応できるかどうかも重要です。
いずれもスマホ1台で即時決済まで完結するスピードが上位選出の大きな理由です。
- ペイディ:登録後すぐに決済可能
- メルペイ:アプリ連携ですぐ利用
- バンドルカード:数分でチャージ完了
3.スマホ完結の利便性
申し込みから利用、支払いまでがすべてスマホで完結します。
- 本人確認が簡単(電話番号・アプリ連携など)
- 書類提出・在籍確認が不要
- 支払い管理もアプリで一元化
この手軽さが、従来のクレジットカードよりも使いやすい点として評価されています。
4. 利用実績に応じた柔軟な限度額
いずれのサービスも「育成型」の仕組みを採用しています。
- メルペイ:最大100万円まで拡張
- ペイディ:利用状況に応じて増額
- バンドルカード:実績に応じて上限アップ
これにより、最初は少額でも継続利用で利便性が向上する点が支持されています。
後払いアプリおすすめ 上位3社の特徴と強み
| 業者名 | 特徴・強み | 向いている人 |
|---|---|---|
| ペイディ(Paidy) | ・登録審査なしで即日利用可能 ・数万円〜10万円前後の利用枠に対応 ・翌月27日払いで支払い猶予が長い ・口座振替・銀行振込・コンビニ払いなど支払い方法が豊富 | 初めて後払いを使う人 使いやすさとバランスを重視する人 |
| メルペイのクレジット(旧メルペイスマート払い) | ・メルカリ連携型の後払いサービス ・利用実績に応じて限度額が増加(最大100万円) ・売上金をそのまま支払いに充当可能 ・自動引き落としなど支払い管理が簡単 | メルカリをよく使う人 継続利用で限度額を伸ばしたい人 |
| バンドルカード「ポチっとチャージ」 | ・Visaプリペイドとして幅広い決済に対応 ・電話番号認証のみで即日利用可能 ・少額からスタートし最大5万円まで利用可能 ・翌月末払いで資金繰りに余裕 | クレカ代替として使いたい人 少額を手軽に使いたい人 |
ペイディ(Paidy)
| 利用限度可能額 | 内容によって変動 |
| 利用開始 | 即日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月27日 |
| 手数料 | 390円(コンビニ払い) |
| 登録審査の有無 | なし |
| 支払い方法 | コンビニ払い 銀行振込 口座振替 すぐ払い |
- メールアドレスと携帯電話番号で登録でき、AmazonやQoo10などの対応サイトで後払い可能
- 口座振替なら手数料を抑えやすく、3・6・12回の分割払いにも対応
- クレジットカードを使わずにネット通販を利用したい方
- 分割払いを活用したい方
- ステータス: 一部機能終了・仕様改定(サービス自体は継続)
- 精査内容
バーチャルカードおよびリアルカードの「ペイディカード」機能は、2025年5月14日に新規発行が締め切られ、2025年9月30日に利用終了しました。カード番号を使った決済はできなくなりましたが、加盟店での直接決済や「あと払い」機能は継続しています。また、支払期限が旧仕様の「翌月10日」から「翌月27日」(口座振替も27日)に変更・改定されています。
メルペイのクレジット(旧メルペイスマート払い)
| 利用限度可能額 | 50,000円 |
| 利用開始 | 1〜3日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 6日、11日、16日、21日、26日のいずれか |
| 手数料 | 220~880円 |
| 登録審査の有無 | なし |
| 支払い方法 | 自動引き落とし チャージ コンビニ払い |
- メルカリに搭載された後払い機能で、メルカリの売上金やポイントを支払いに利用可能
- 支払い方法によっては手数料を抑えられる
- メルカリを日常的に利用しており、売上金を買い物や支払いに活用したい方
- ステータス: 名称変更(サービス継続中)
- 精査内容
「メルペイスマート払い」および「メルペイのあと払い」から「メルペイのクレジット」へと名称・表記が改称・変更されました。
機能や自動引落しの無料条件などの基本構造は維持されています。
バンドルカード「ポチっとチャージ」
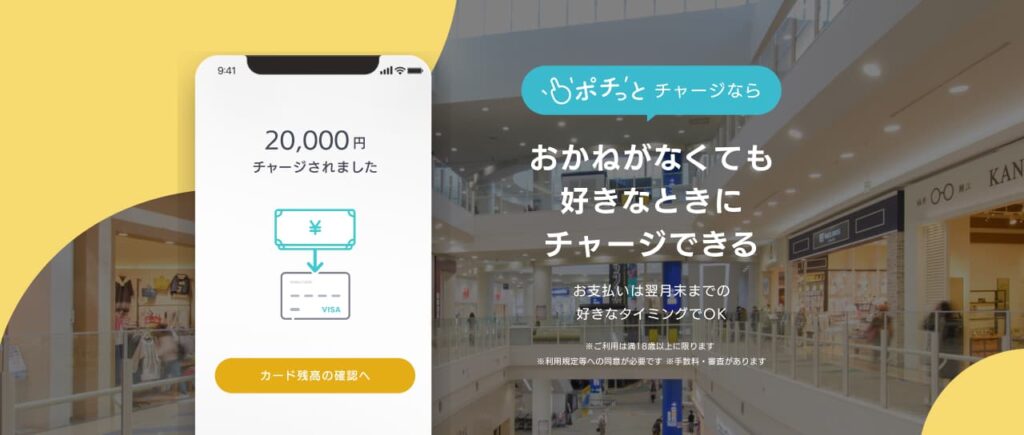
| 利用限度可能額 | 50,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月末 |
| 手数料 | 510~1,830円 |
| 登録審査の有無 | なし |
| 支払い方法 | コンビニ払い 銀行支払い ペイジー |
- Visaプリペイドカードに後払いでチャージできる
- 少額からチャージでき、チャージ額に応じて所定の手数料がかかる
- クレジットカードを持っていない方
- Visa加盟店ですぐに使えるチャージ残高を確保したい方
- ステータス: 規約改定(サービス継続中)
- 精査内容
対象年齢条件が満18歳以上に変更されています。後払いチャージ(立替事業者:セブン銀行またはGardia)機能として提供が継続されています。
atone(アトネ)
| 利用限度可能額 | 50,000円 |
| 利用開始 | 5〜10営業日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 翌月10日(コンビニ払い) 翌月20日(はがき請求書) 翌月27日(銀行振替) |
| 手数料 | 209円 |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い 銀行振替 |
- カード登録なしで利用できる後払い決済で、ネットショップなどでの支払いに対応
- 利用に応じてNPポイントが貯まる
- クレジットカードを使わずにネットショッピングをしたい方や、ポイントも貯めたい方。
- ステータス: 手数料・規約改定(サービス継続中)
- 精査内容
請求手数料が改定され(コンビニ等249円、はがき349円、口座振替99円)、有料の「atoneプラス」(月額300円)は2025年8月1日に廃止・無料化されました。
支払期限も支払い方法に応じて10日・20日・27日に整理されています。
Kyash「イマすぐ入金」
| 利用限度可能額 | 50,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月末 |
| 手数料 | 00~1,800円 |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い Kyashマネー残高払い |
- KyashのVisaプリペイド残高に後払いでチャージできる
- チャージ額に応じた手数料が設定されており、アプリで支出を管理できます。
- Visa加盟店などで利用しながら、スマホで支出をまとめて管理したい方
- ステータス: 一部機能終了・規約改定(後払い機能は継続)
- 精査内容
「Kyash QUICPay+」は2025年8月31日に決済取扱いを終了し、Visaタッチ決済へ一本化されました。
「Kyash Card Lite」も2025年9月30日に決済終了しています。
後払いチャージ「イマすぐ入金」(立替:AGペイメントサービス)自体は提供継続されています。
ワンバンク(旧B/43(ビーヨンサン)「あとばらいチャージ」)
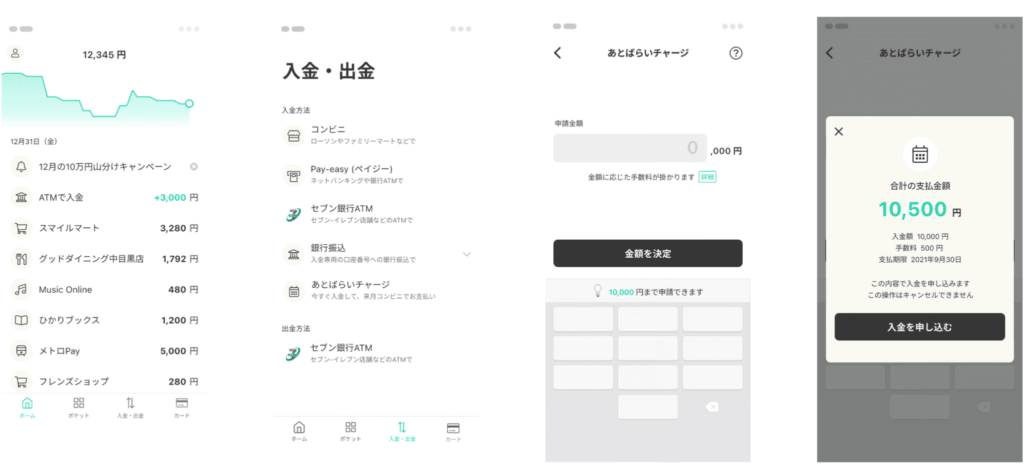
| 利用限度可能額 | 50,000円 |
| 利用開始 | 1〜3日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 翌月末 |
| 手数料 | 500~1,800円 |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い ペイジー ネット銀行 |
- 家計簿機能とプリペイド決済を組み合わせたサービス
- 後払いによるチャージに対応
- 利用履歴をアプリで確認可能
- 後払いを利用しながら、日々の支出を管理したい方
- 家族・パートナーと家計を管理したい方
- ステータス: 名称変更・運営改編(サービス継続中)
- 精査内容
サービス名が2025年3月24日に「B/43」から「ワンバンク」へ名称変更されました(ドメインもonebank.jpへ移行)。
「あとばらいチャージ」の提供事業者はセブン銀行へ変更され(2024年6月11日)、手数料改定が行われています。
QUICPay(クイックペイ)
| 利用限度可能額 | 内容によって異なる |
| 利用開始 | 即日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月2日、17日 |
| 手数料 | 内容によって異なる |
| 登録審査の有無 | なし |
| 支払い方法 | クレジットカード デビットカード プリペイドカード |
- 対応するカードやプリペイドサービスをスマートフォンに登録し、店頭でタッチ決済できる電子マネー
- コンビニやドラッグストアなどで、スマートフォンをかざしてスピーディーに支払いたい方
- ステータス: 提供継続中
- 精査内容
クレジットカードや各種プリペイド等と紐付けて継続提供されています。
(Kyash等の紐付け側一部サービスの終了あり)
楽天モバイルキャリア決済
| 利用限度可能額 | 10,000~200,000円(年齢によって異なる) |
| 利用開始 | 即日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 翌月27日 |
| 手数料 | 無料 |
| 登録審査の有無 | あり |
| 支払い方法 | クレジットカード デビットカード |
- 楽天モバイルの携帯料金とGoogle Playなどのデジタルコンテンツ購入代金をまとめて支払えるキャリア決済
- 楽天モバイルを利用しており、アプリやゲームなどの購入代金を携帯料金とまとめたい方
- ステータス: 提供継続中
- 精査内容
AndroidのGoogle Play利用代金等を携帯料金と合算する後払いサービスとして提供継続中です。
auPAYアプリ
| 利用限度可能額 | 100,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 15歳以上 |
| 支払い期限 | 契約ごとに異なる |
| 手数料 | 無料 |
| 登録審査の有無 | あり |
| 支払い方法 | クレジットカード チャージ |
- auかんたん決済やau PAY あと払いなど、携帯電話料金との合算や後払いに対応する決済機能
- Pontaポイントも活用可能
- au・UQ mobileを利用しており、Pontaポイントを日常的に活用したい方
- ステータス: 提供継続中
- 精査内容
auかんたん決済等と連携したチャージ・決済機能として提供継続中です。
ソフトバンクカードアプリ
| 利用限度可能額 | 2,000~100,000円 |
| 利用開始 | 即日 |
| 年齢制限 | なし |
| 支払い期限 | 翌月6日、16日、26日 |
| 手数料 | 無料 |
| 登録審査の有無 | なし |
| 支払い方法 | クレジットカード |
- ソフトバンク・ワイモバイルの携帯料金と合算してチャージできるVisaプリペイドカード
- スマートフォンから利用状況も確認可能
- ソフトバンクやワイモバイルを利用していて、買い物代金を携帯料金とまとめたい方
- ステータス: 提供継続中
- 精査内容
「ソフトバンクまとめて支払い」と連携したバーチャル・プリペイド決済として提供継続中です。
d払いアプリ
| 利用限度可能額 | 10,000~100,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 15歳以上 |
| 支払い期限 | 翌月10日 |
| 手数料 | 無料 |
| 登録審査の有無 | なし |
| 支払い方法 | クレジットカード 電気料金合算払い d払い残高 |
- ドコモの電話料金と決済代金をまとめて支払える機能
- 実店舗やネットショップで利用でき、dポイントにも対応
- ドコモユーザーや、dポイントを普段から貯めたり使ったりしている方
- ステータス: 規約改定(サービス継続中)
- 精査内容
電話料金合算払いの限度額規定(契約期間別の上限改定など)を経て、提供が継続されています。
ファミペイ翌月払い
| 利用限度可能額 | 内容によって異なる |
| 利用開始 | 即日〜翌営業日以降 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月27日 |
| 手数料 | 330円(コンビニ支払い) |
| 登録審査の有無 | あり |
| 支払い方法 | 口座引き落とし ファミリーマート支払い |
- ファミペイの利用代金を翌月にまとめて支払えるサービス
- 支払い方法によっては手数料を抑えられ、対応する支払いにも利用可能
- ファミリーマートを頻繁に利用する方
- 対応する公共料金などの支払いを後払いにしたい方
- ステータス: 提供継続中
- 精査内容
ファミリーマート等で使える翌月払い・スキップ払い機能として提供継続中です。
バンドルカード
| 利用限度可能額 | 50,000円 |
| 利用開始 | 即日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 翌月末 |
| 手数料 | 510~1,830円 |
| 登録審査の有無 | なし |
| 支払い方法 | コンビニ支払い d払い ネット銀行 銀行ATM クレジットカード |
- Visa加盟店で利用できるプリペイドカードで、事前にチャージした残高から支払える
- リアルカードを発行すれば実店舗でも利用可能
- クレジットカードを持っていない方
- 前払い方式でVisa加盟店を利用したい方
- ステータス: 提供継続中
- 精査内容
満18歳以上を対象に、プリペイドカード/バーチャルカードとして提供継続中です。
Vマネー後払いアプリ
| 利用限度可能額 | 30,000円 |
| 利用開始 | 即日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 翌月27日 |
| 手数料 | 300~390円 |
| 登録審査の有無 | なし |
| 支払い方法 | 口座振替 コンビニ払い 銀行振込 |
- Vマネーへのチャージに後払いを利用できるサービス
- Vポイントを貯めたり使ったりできる
- おすすめの方:Vポイントを普段から利用しており、ポイントを決済に活用したい方。
- ステータス: 提供継続中
- 精査内容
Paidy翌月払いを介してVマネー残高にチャージする仕組みで提供継続中です。
NP後払い
| 利用限度可能額 | 55,000円 |
| 利用開始 | 即日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 請求書の発行から14日間 |
| 手数料 | 無料 |
| 登録審査の有無 | なし |
| 支払い方法 | コンビニ払い 郵便局払い 銀行振込 スマホ決済 |
- 対応するネットショップで商品を購入した後、請求書を使ってコンビニ・銀行などで支払える後払いサービス
- 商品が届いてから代金を支払いたい方
- クレジットカードを登録せずにネット通販を利用したい方
- ステータス: 提供継続中
- 精査内容
ECサイト向けの請求書後払い決済として提供継続中です。
アトカラ
| 利用限度可能額 | 500,000円 |
| 利用開始 | 即日〜4営業日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月10日払い(コンビニ、銀行振込) 翌月27日(口座振替) |
| 手数料 | コンビニ払いは別途手数料 |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い 銀行振込 口座振替 |
- 三井住友カードとGMOが提供する後払いサービスで、分割払いにも対応
- 利用するサービスや支払い回数によって手数料が異なる
- 比較的高額な買い物で後払い・分割払いを利用したい方
- ステータス: 提供継続中
- 精査内容
GMOおよび三井住友カード提供のBNPLサービスとして提供継続中です。
スコア後払い
| 利用限度可能額 | 55,000円 |
| 利用開始 | 5営業日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 払込票発行から14日間 |
| 手数料 | 118~246円 |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い 各種アプリ払い |
- ネット通販の商品代金を、商品購入後に払込票などを使って支払える後払いサービス
- 対応するスマホ決済を利用できる
- クレジットカードを使わず、商品到着後にコンビニやスマホ決済などで支払いたい方
- ステータス: 提供継続中
- 精査内容
ニッセン(通販)グループ提供の請求書・アプリ支払い型後払いとして提供継続中です。
セルペイ
| 利用限度可能額 | 100,000~300,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月末 |
| 手数料 | 500~2,500円 |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い セルペイキャッシュ払い |
- 不用品や金券などを査定・売却し、その代金をチャージして利用できる機能を備えたサービス
- 後払いチャージにも対応
- 不要品や金券などを売却して、その資金を決済に活用したい方
- ステータス: 提供継続中
- 精査内容
モノチャージ等に対応したプリペイド型決済アプリとして提供継続中です。
クロネコ代金後払いサービス
| 利用限度可能額 | 55,000円 |
| 利用開始 | 即日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 払込票発行から14日以内 |
| 手数料 | あり(振込手数料) |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い 銀行振込 auかんたん決済 |
- ヤマト運輸グループが提供する後払いサービス
- 商品を受け取った後に請求書などを利用して支払います
- 商品を確認してから代金を支払いたい方
- 対応する通販サイトで後払いを利用したい方
- ステータス: 提供継続中
- 精査内容
ヤマト運輸グループの通信販売向け後払いとして提供継続中です。
Yahooゆっくり払い
| 利用限度可能額 | 53,999円 |
| 利用開始 | 即日 |
| 年齢制限 | なし |
| 支払い期限 | 注文日の2か月後 |
| 手数料 | 254円 |
| 登録審査の有無 | あり |
| 支払い方法 | コンビニ払い 銀行振込 LINE Pay PayB ファミペイ |
- Yahoo!ショッピングなどで利用できます
- 通常の後払いよりも支払いまでの期間を長く設定できるサービス
- Yahoo!ショッピングを利用しており、支払い時期に余裕を持たせたい方
- ステータス: 提供継続中
- 精査内容
注文日から最大2か月以内の後払いサービスとして提供継続中です。
Oliveフレキシブルペイ
| 利用限度可能額 | 内容によって異なる |
| 利用開始 | 1〜2営業日 |
| 年齢制限 | なし(18歳未満は親権者の同意が必要) |
| 支払い期限 | 翌月26日 |
| 手数料 | 無料 |
| 登録審査の有無 | あり |
| 支払い方法 | クレジットカード |
- 三井住友銀行・三井住友カードのサービス
- クレジット・デビット・ポイント払いなどを切り替えて利用可能
- 銀行口座やカード、ポイントを一つのサービスでまとめて管理したい方
- ステータス: 提供継続中
- 精査内容
三井住友銀行・三井住友カードのマルチモード決済サービスとして提供継続中です。
PayPayクレジット
| 利用限度可能額 | 250,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月27日 |
| 手数料 | 無料 |
| 登録審査の有無 | あり |
| 支払い方法 | クレジットカード |
- PayPayの利用分を翌月にまとめて支払えるクレジット機能
- チャージ不要で利用できる一方、利用にはPayPayカードの契約など所定の条件あり
普段からPayPayを利用しており、残高へのチャージをせずに後払いしたい方
- ステータス: 名称変更(サービス継続中)
- 精査内容
旧名称「PayPayあと払い」から「PayPayクレジット」へと名称・表記が変更されました。
モバイルSuica
| 利用限度可能額 | 20,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 12歳以上 |
| 支払い期限 | なし |
| 手数料 | 無料 |
| 登録審査の有無 | なし |
| 支払い方法 | クレジットカード 現金 |
- 交通系ICサービスで、登録したクレジットカードなどからチャージ可能
- 電車・バスだけでなく、対応する店舗でも利用可能
- 交通機関の利用やコンビニなどの少額決済をスマートフォンで済ませたい方。
- ステータス: 提供継続中
- 精査内容
クレジットカードオートチャージ等と連動した後払い利用として提供継続中です。
DriveOn
| 利用限度可能額 | クレジットカードに基づく |
| 利用開始 | 即日 |
| 年齢制限 | クレジットカードに基づく |
| 支払い期限 | クレジットカードに基づく |
| 手数料 | 無料 |
| 登録審査の有無 | なし |
| 支払い方法 | クレジットカード |
- 出光興産のapollostationなどでスマートフォンから給油代金を決済できるサービス
- 対応するカードやポイントサービスと連携可能
- 車を利用する機会が多く、給油時の支払いをスマートフォンでスムーズに済ませたい方
- ステータス: 提供継続中
- 精査内容
出光カード(apollostation)等と連携するガソリン決済アプリとして提供継続中です。
PiTaPa(ピタパ)
| 利用限度可能額 | 200,000円 |
| 利用開始 | 3週間程度 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌々月10日 |
| 手数料 | 1,100円(1年間利用がない場合) |
| 登録審査の有無 | あり |
| 支払い方法 | 口座引落 |
- 関西圏を中心に利用できるポストペイ型の交通系ICサービス
- チャージせず、利用分を後日まとめて支払える
- 関西圏で電車・バスを利用する機会が多く、チャージ不要で交通費を後払いしたい方
- ステータス: 提供継続中
- 精査内容
関西圏を中心とするポストペイ(後払い)交通系ICカードとして提供継続中です。
AEON Pay
| 利用限度可能額 | 500,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 15歳以上 |
| 支払い期限 | 翌月2日 |
| 手数料 | 無料 |
| 登録審査の有無 | なし |
| 支払い方法 | クレジットカード 銀行口座 現金 |
- イオングループのスマートフォン決済サービス
- 対応するイオンカードを登録することで、チャージせずカード払いとして利用可能
- イオンやマックスバリュ、ミニストップなどの対象店舗を頻繁に利用する方
- ステータス: 提供継続中
- 精査内容
イオンカード払いを支払元とするコード決済として提供継続中です。
VポイントPay
| 利用限度可能額 | 内容によって異なる |
| 利用開始 | 翌日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 決済方法によって異なる |
| 手数料 | チャージ方法によって異なる |
| 登録審査の有無 | あり |
| 支払い方法 | Vポイント VポイントPayギフト クレジット、デビット、プリペイドカード 銀行口座 |
- Vポイントをチャージして、Visaのタッチ決済などに利用できるプリペイド型の決済サービス
- 対応する方法でチャージ可能
- Vポイントを買い物に活用したい方
- スマートフォンによるタッチ決済を利用したい方
- ステータス: 提供継続中
- 精査内容
三井住友カード連携のVポイント決済アプリとして提供継続中です。
MyJCB
| 利用限度可能額 | 内容によって異なる |
| 利用開始 | 即日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 翌月10日 |
| 手数料 | 165〜440円 |
| 登録審査の有無 | なし |
| 支払い方法 | クレジットカード |
- JCBカード会員向けのサービス
- 対応するコード決済加盟店などでスマートフォンを使った支払い
- JCBカードをすでに利用しており、スマートフォンでカード決済を行いたい方
- ステータス: 提供継続中
- 精査内容
JCBカードと連携したスマホ決済機能等として提供継続中です。
VALUECA(バリューカ)
| 利用限度可能額 | 1,000,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 13歳以上(親権者の同意が必要) |
| 支払い期限 | 即日 |
| 手数料 | 220〜550円 |
| 登録審査の有無 | なし |
| 支払い方法 | Vポイント クレジットカード セブン銀行ATM |
- アプラスが提供するアプリ型Visaプリペイドカード
- 後払いによるチャージに対応する機能
- プリペイドカードをスマートフォンで管理しながら、後払いチャージも利用したい方
- ステータス: リニューアル・名称変更(サービス継続中)
- 精査内容
旧「Tポイント×QUICPay」からアプリリニューアルを経て「VALUECA」へ変更されました。
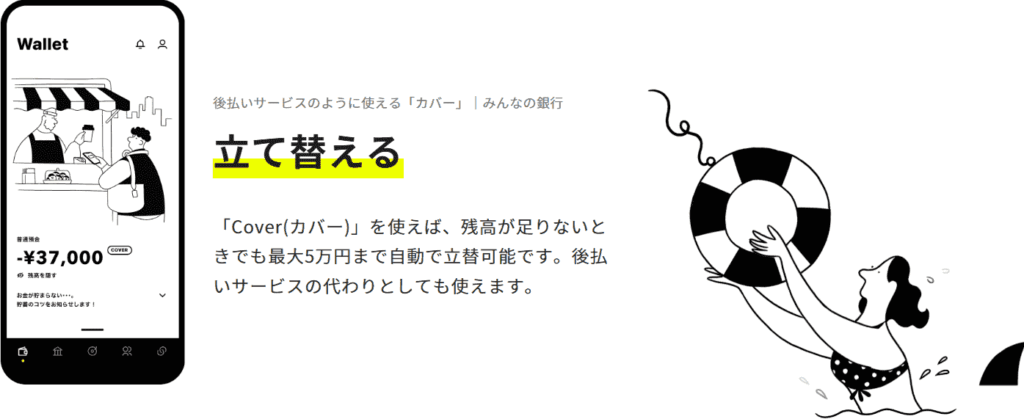
みんなの銀行Cover
| 利用限度可能額 | 50,000円 |
| 利用開始 | 即日 |
| 年齢制限 | 20歳以上 |
| 支払い期限 | なし |
| 手数料 | 110〜200円 |
| 登録審査の有無 | あり |
| 支払い方法 | 銀行ATM |
- 口座残高が不足した際に一定額を自動的に立て替える当座貸越機能
- 利用には所定の条件や審査あり
- 買い物だけでなく、口座残高が不足した際の資金を一時的に補いたい方
- ステータス: 提供継続中
- 精査内容
普通預金口座の自動立替機能(最大5万円)として提供継続中です。
BANKIT
| 利用限度可能額 | 100,000円 |
| 利用開始 | 3営業日 |
| 年齢制限 | 13歳以上 |
| 支払い期限 | チャージ方法によって異なる |
| 手数料 | 110〜15,000円 |
| 登録審査の有無 | あり |
| 支払い方法 | クレジットカード 銀行振込 |
- Visaプリペイド機能や後払い機能などを提供していたアプリ
- 2026年6月30日に新規登録・新規受付を終了しています
- 現在の新規利用ではなく、過去の後払い・プリペイドサービスを調べたい方
- ステータス: 【サービス終了】
- 精査内容
2026年6月30日に新規アカウント登録および新規受付を終了しました(BANKITサービス自体が2026年6月末で終了)。
なお、後払い機能「おたすけチャージ」は2024年11月25日に新規利用が終了済みです。

参考:BANKIT_サービスより
【サービス終了】SmartPay(スマートペイ)
| 利用限度可能額 | 内容によって異なる |
| 利用開始 | 翌日 |
| 年齢制限 | 18歳以上 |
| 支払い期限 | 1回目:購入先によって異なる 2回目:1回目の支払いの1ヶ月後 3回目:1回目の支払いの2ヶ月後の1日前 |
| 手数料 | 無料 |
| 登録審査の有無 | あり |
| 支払い方法 | クレジットカード 口座引落 |
- ECサイトでの購入代金を分割して支払える決済サービス
- 2024年9月に実質的にサービスを終了しています
- 現在は利用できないため、過去の後払い・分割払いサービスを比較する際の参考情報として確認したい方
- ステータス: 【サービス終了】
- 精査内容
2024年9月11日をもって実質的にサービス終了公式サイト閉鎖)となりました。
【サービス終了】あと払いbyエポス
| 利用限度可能額 | 利用実績に応じて変更 |
| 利用開始 | 即日 |
| 年齢制限 | 16歳以上 |
| 支払い期限 | 翌月27日 |
| 手数料 | 330円 |
| 登録審査の有無 | エポスカードを持っている場合はなし |
| 支払い方法 | コンビニ払い |
- エポスカードが提供していた後払いサービス
- SMSで届くバーコードを利用してコンビニなどで支払う仕組みでした。
- 2025年4月21日にサービス終了済みです。
- 現在は新規利用できないため、過去の後払いサービスを比較・調査したい方
- ステータス: 【サービス終了】
- 精査内容
2025年4月21日をもって後払い決済サービスを終了しました
後払いアプリの決済タイプを紹介
一口に後払いアプリといっても、4つの決済タイプに分類されます。
それぞれの仕組みや特徴が大きく異なるため、これらの違いを理解することが重要です。
あなたのライフスタイルや利用目的によって最適な選択肢が変わります。
以下を参考に、自分に合ったアプリを選びましょう。
クレジットタイプ
クレジットタイプは、後払いアプリにクレジットカードを連携させるか、アプリ自体がクレジットカード機能を持つタイプです。
利用した金額は翌月以降に、まとめて指定口座から引き落とされます。
- 利用範囲が広い:多くの店舗やサービスで使用可能
- 利用限度額が高い:数万円以上の高額決済にも対応
- 手数料・ポイント:一括払いなら手数料無料や格安、ポイントも貯められる
- 追加機能が充実:保険やキャッシング機能などの利用も可能
- 後払いアプリを利用開始前に、クレジットカードと同様の与信審査が必要
- 与信審査に数日かかるケースがある
- 今すぐに利用したい人や、与信審査に不安がある場合には使いにくい
チャージタイプ(プリペイドタイプ)
事前に後払いアプリにお金をチャージ(入金)して、残高の範囲内で支払いをおこなう方式です。
後払い機能を使う際に「ポチっとチャージ」や「あとばらいチャージ」といった名称のサービスを利用します。
サービスを利用することで、チャージ金額を後払いにできます。
- 審査が緩やか:クレジットカードのような厳格な審査は原則不要、多くは電話番号認証のみで即日利用可能
- 使いすぎが防止できる:チャージした金額以上は使えないため自然と支出管理が可能
- 都度審査が必要:後払いチャージ機能を利用する際はアプリ独自の審査がある
- 手数料が高い傾向:チャージや後払いをする際に手数料が発生するケースが多い
- 利用前にチャージする手間:残高不足時に毎回チャージ操作が必要で面倒
非チャージタイプ
事前チャージが不要で、利用した金額が都度記録されます。
後払いアプリで利用した金額は、翌月にまとめて請求されます。
クレジットカードに近い感覚で利用できるのが特徴です。
- 手軽さ:事前チャージが不要でスムーズに決済ができる
- 登録が簡単:電話番号やメールアドレスの認証だけで始められるタイプが多い
- 購入時に都度審査:後払いアプリ利用のたびにAI審査が入るため突然利用できなくなる可能性がある
- 使いすぎるリスク:制限が緩いため、ついつい使いすぎてしまう危険性が高い
キャリア決済タイプ
スマートフォンの月々の利用料金と合算して支払う後払いサービスです。
docomo、au、SoftBankなどの大手キャリアが提供しています。
- 原則審査が不要:既存のスマホ契約があれば追加審査なしで利用開始
- 支払い管理が簡単:スマホ料金と一緒に請求されるため管理しやすい
- 決済時の利用方法が手軽:ID・パスワード入力だけで決済完了
- 滞納すると利用制限される:携帯料金の料金未払いにより、後払いアプリだけではなくスマホ自体が使えなくなる
- 使いすぎるリスク:上限額内であれば制限が少なく、つい使いすぎる傾向
後払いアプリを利用する4つのメリット
日々の買い物やサービス利用において、後払いアプリは非常に便利な仕組みとして注目されています。
利用者が抱える支払いの負担を軽減しながら、使いやすさや安心感を提供してくれる点は大きな魅力です。
ここでは実際に生活の中で役立つ4つのポイントについて解説します。
クレジットカードがなくても後払いができる
後払いアプリの大きな魅力は、クレジットカードを所持していない人でも決済が可能になる点です。
今まではカードが使えない場面で不便を感じる人も多くいましたが、アプリを活用すれば審査が比較的やさしく、利用開始までの手間も少ないため安心して使えます。
学生やカードを持てない人でも日常の買い物やオンラインサービスを負担なく利用できるのは大きな利点です。
国内のクレジットカードの普及率は年々増加傾向
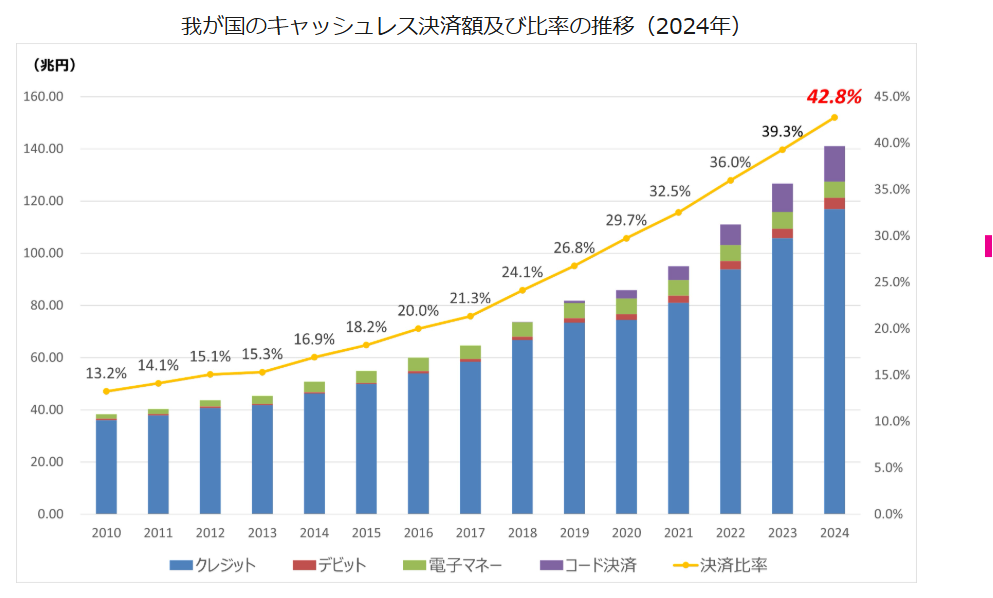
経済産業省が公表しているキャッシュレス決済比率の推移データを見ると、日本におけるクレジットカードの普及が年々進んでいることが明確にわかります。
グラフでは、キャッシュレス決済全体に占めるクレジットカード利用額が毎年増加し続けており、2010年以降、決済規模は一貫して右肩上がりです。
特に近年は伸び幅が大きく、2024年にはクレジットカードを中心としたキャッシュレス決済の利用額が大幅に拡大しています。
スマホ1台で申し込みから決済まで完結する
後払いアプリはスマートフォンだけで利用できるため、複雑な手続きをする必要がありません。
アプリをインストールし、登録を済ませればすぐに買い物やサービスの利用に反映される仕組みです。
従来のように書類のやり取りや長い審査を経る必要がなく、短時間で導入できるのが特徴といえます。
後払いに申請に必要な書類や情報は主に以下になります。
| 本人確認書類 | ・運転免許証 ・マイナンバーカード(顔写真付き) ・健康保険証(住所記載ありの場合) ・パスポート(2020年以前の住所記載ありのもの) ・住民基本台帳カード ・在留カード(外国籍の方) |
| 支払いに関する情報 | ・銀行口座情報(引き落とし口座の登録など) ・クレジットカード情報(補完的に利用) ・勤務先名・雇用形態・年収(与信参考用) ・住所・電話番号・メールアドレス |
| その他の補足書類(後払いが高額になる場合) | ・収入証明書(源泉徴収票・給与明細など) ・公共料金の領収書(現住所確認) ・事業者の場合:登記簿謄本・確定申告書など |
参考:ペイディ(Paidy)
手元にお金がなくても急な出費に対応できる
突然の出費に備えるために後払いアプリが役立ちます。
病院や旅行、家電の購入など、想定外の費用が必要になる場面は少なくありません。
そのようなときに現金の用意がなくても、アプリを通じて必要な支払いを後回しにできるため安心です。
給与日前や一時的な資金不足にも柔軟に対応できるので、日常生活の安定を守る助けになります。
アプリで利用履歴が管理しやすく使いすぎを防ぎやすい
後払いアプリは、支払い履歴を自動で反映してくれるため、家計管理に役立ちます。
利用金額や支払い期日をアプリ画面で一覧でき、視覚的に自分の消費行動を把握できるのが特徴です。
これにより、「気づかないうちに使いすぎてしまった」という状況を防ぎやすくなります。
また、通知機能を活用すれば支払い忘れを避けることも可能です。
【属性別】後払いアプリの最適な使いどころ
後払いアプリは、利用者の年齢や収入、利用目的によって適したサービスが異なります。
- 学生や新社会人
バーチャルカードや少額決済に対応したサービスが選択肢になります。 - 主婦・パート層
日常の買い物で利用しやすく、手数料やポイント還元を抑えられるサービスを選ぶことが重要です。 - フリーランス・個人事業主
事業上の支払いに利用できるかを確認しながら、支払いタイミングを調整できるサービスを選ぶ必要があります。
後払いアプリは「誰でも同じように便利」というわけではないため、利用限度額や手数料、支払日、利用可能な店舗などを比較して、自分の使い方に合ったサービスを選びましょう。
学生・新社会人・未成年に適した後払いアプリの使いどころ
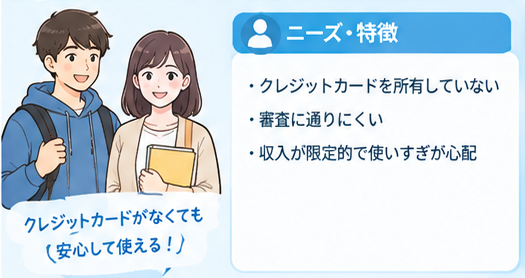
学生や新社会人は、クレジットカードを持っていなかったり、収入がまだ安定していなかったりするため、必要な買い物をキャッシュレスで済ませたい場合に後払いアプリが選択肢となります。
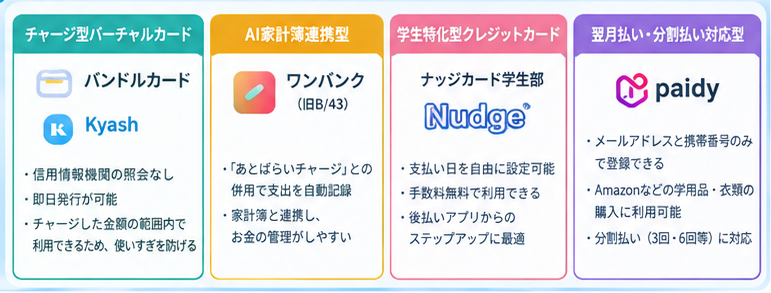
- チャージ型バーチャルカード(バンドルカード / Kyash)
信用情報機関の照会なし・即日発行が可能。事前チャージした枠以上は使えない仕組みのため、限度額内で計画的に使いすぎを防ぎながら利用できます。 - AI家計簿連携型(ワンバンク[旧B/43])
「あとばらいチャージ」の利用と同時に支出が自動で家計簿に記録・可視化されるため、初めてのキャッシュレス決済でも計画的にお金を管理できます。 - 学生特化型クレジットカード(ナッジカード学生部)
支払い日を自由に選ぶことができ、手数料無料で利用可能。後払いアプリからのステップアップとして最適です。 - 翌月払い・分割払い対応型(Paidy)
メールアドレスと携帯番号のみで登録でき、Amazonなどの学用品や衣類の購入、分割払い(3回・6回等)に活用できます。
ただし、未成年者の利用可否や年齢条件、本人確認、保護者の同意の要否はサービスごとに異なるため、申し込み前に利用条件を確認することが大切です。
後払いは手元に現金がなくても利用できる反面、支払日に必要な金額を確保しておく必要があります。
主婦・パート層に適した後払いアプリの使いどころ
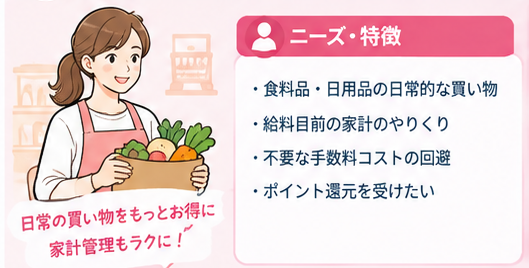
主婦やパート層では、食料品や日用品など毎日の買い物に使いやすく、手数料を抑えながらポイントも獲得できる後払いサービスが適しています。
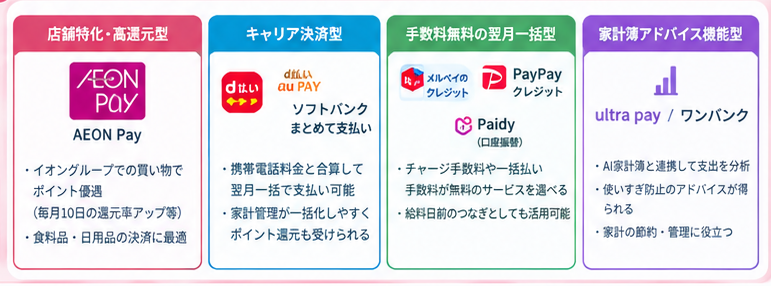
- 店舗特化・高還元型(AEON Pay)
イオングループでの買い物でポイント優遇(毎月10日の還元率アップ等)を受けられるため、日常の食料品・日用品決済に最適です。 - キャリア決済型(d払い / au PAY / ソフトバンクまとめて支払い)
携帯電話料金と合算して翌月一括で支払えるため、家計管理が一括化されてわかりやすく、ポイント還元も享受できます。 - 手数料無料の翌月一括型(メルペイのクレジット / PayPayクレジット / Paidy[口座振替])
チャージ手数料や一括払い手数料が無料のサービスを選ぶことで、実質コストをかけずに給料日前のつなぎとして活用できます。 - 家計簿アドバイス機能型(ultra pay / ワンバンク)
AI家計簿と連携して支出分析や使いすぎ防止のアドバイスが得られるため、家計の節約・管理に役立ちます。
給料日前の一時的な支払いに利用する場合は、「後払いだから使える」ことよりも、翌月の収入から無理なく支払える金額かどうかを優先して判断することが重要です。
家計簿機能や支出の可視化に対応したサービスを選べば、利用履歴を確認しながら使いすぎを防ぎやすくなります。
フリーランス・個人事業主に適した後払いアプリの使いどころ
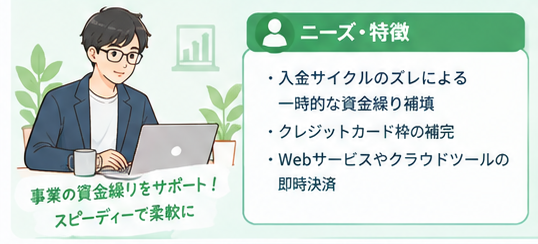
フリーランスや個人事業主の場合、取引先からの入金前にWebサービスの料金や備品代などを支払わなければならないケースがあります。
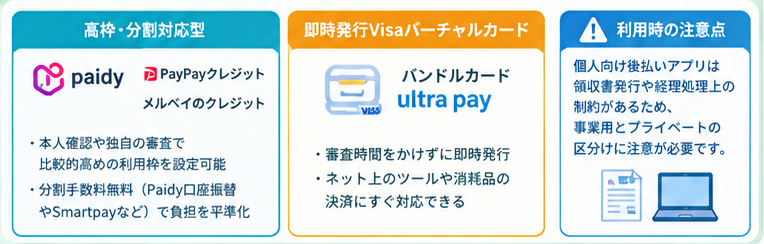
- 高枠・分割対応型(Paidy / PayPayクレジット / メルペイのクレジット)
本人確認や独自の審査を通じて比較的高めの利用枠を設定でき、分割手数料無料(Paidy口座振替やSmartpayなど)を活用して備品購入や突発的な出費の負担を平準化できます。 - 即時発行Visaバーチャルカード(バンドルカード / ultra pay)
審査時間をかけずに即時発行できるバーチャルVisaカード番号を使い、ネット上のツールや消耗品の決済に即座に対応可能です。
プライベートの支出と事業用の支出が混在すると経理処理が複雑になるため、可能な限り用途を分けて管理しましょう。
ただし、個人向けサービスを事業用途で利用する場合は、事業経費としての処理方法や領収書・利用明細の取得可否、利用規約上の用途制限を確認することが必要です。
【用途別】後払いアプリの最適な使いどころ
後払いアプリは、ネットショッピングだけでなく、サービスによっては公共料金や税金、コンビニ・スーパー・ドラッグストアなどの実店舗での支払いにも利用できます。
ただし、すべての後払いアプリが同じ用途に対応しているわけではなく、請求書払いの可否や、スマホのタッチ決済・コード決済・リアルカードなど利用できる決済方法も異なります。
特に公共料金や税金は対応サービスが限られるため、利用前の確認が必要です。
ここでは、後払いアプリを用途別にどのように使い分ければよいのか、対応するサービスや決済方法、利用時の注意点を詳しく解説します。
公共料金・税金等の支払い
公共料金や税金の支払いに後払いアプリを利用する場合は、一般的なバーチャルカードよりも請求書払いに対応した決済サービスを選ぶ必要があります。
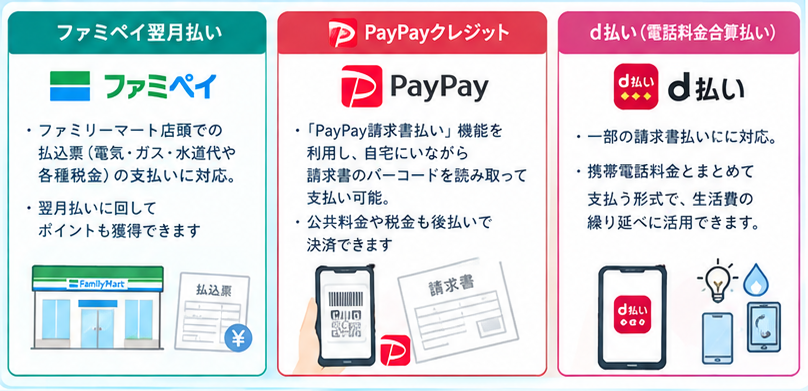
- ファミペイ
対象となる払込票についてファミリーマート店頭で支払える場合があり、ファミペイ翌月払いと組み合わせられるケースがあります - PayPayクレジット
対象の請求書をPayPay請求書払いで支払う方法があります - d払い
対応する請求書払いなどを利用できる場合があります。
ただし、公共料金や税金のすべてが対象になるわけではなく、自治体や収納企業、請求書の種類によって対応状況が異なる点には注意が必要です。
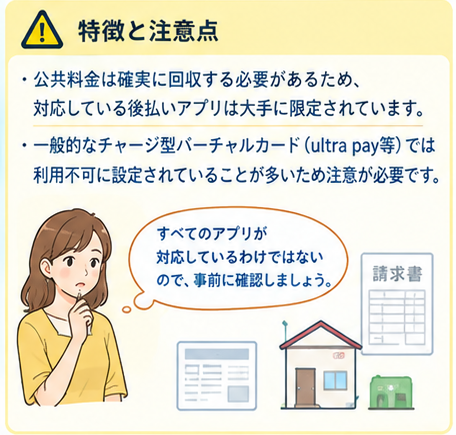
サービスによっては請求書払いがポイント付与の対象外となる場合もあるため、後払いできることだけでなく、手数料やポイント還元、支払期限まで確認しましょう。
実店舗(コンビニ・スーパー・ドラッグストア等)での決済
コンビニやスーパー、ドラッグストアなどで後払いアプリを利用する場合は、実店舗で利用できる決済方式に対応しているかを確認しましょう。
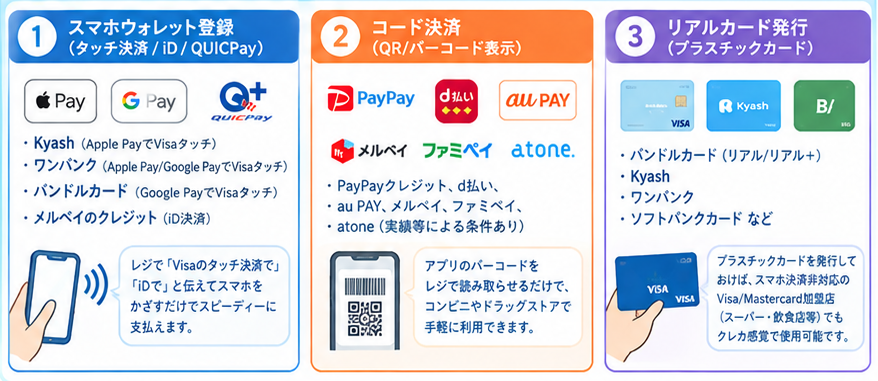
- スマホウォレット登録(タッチ決済 / iD / QUICPay)
カード番号を使ってオンライン決済するタイプが中心ですが、Apple PayやGoogle Payなどのスマホウォレットに登録してVisaのタッチ決済、iD、QUICPayなどを利用できるサービスもあります。 - コード決済(QR/バーコード表示)
PayPayクレジット、d払い、au PAY、メルペイ、ファミペイなどのサービスなら、店舗のレジでバーコードやQRコードを提示して支払える場合があります。 - リアルカード発行(プラスチックカード)
バンドルカードやKyash、ワンバンクなどのように、リアルカードを発行してVisa加盟店などで利用できるサービスもあります。
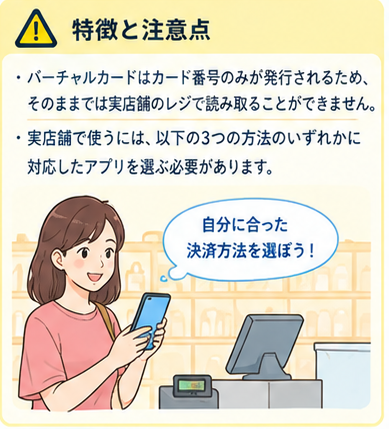
ただし、対応ブランドや店舗、決済方式はサービスごとに異なるため、利用する店舗で使えるかを事前に確認することが大切です。
【重要】利用前に知るべき後払いアプリのデメリットと危険なリスク
手元に現金がないときに使える後払いアプリですが、デメリットがあります。
便利だからといって安易に利用すると、浪費につながったり、手数料の発生に気がつかなかったりするかもしれません。
支払いが遅れたときは重いペナルティがあるため、あわせて知っておいてください。
つい使いすぎてしまう危険性
後払いアプリはスマートフォン1つで簡単に利用できる決済手段ですが、その手軽さには危険性があります。
代金支払いが発生していると自覚しづらいため、自分が今、どの程度使っているのかがわかりづらくなるわけです。
気付かないうちに浪費してしまい、あとでまとめて代金を支払うリスクがあり得ます。
後払い決済サービスは利用しやすい反面、トラブルに対する相談が国民生活に寄せられています。
年度別相談件数:2021年度は14,555件、2022年度は33,206件、2023年度は34,137件、2024年度は43,964件、2025年度は5,320件です。
引用:国民生活センター
主な相談事例としては以下が挙げられます。
- 解約したのに後払い決済サービスで請求を続ける定期購入業者とのトラブル
- 契約を断った消費者に後払い決済サービスで教習料金を請求する自動車教習所とのトラブル
- 後払い決済サービス事業者から突然請求される購入した覚えのない商品代金に関するトラブル
引用:国民生活センター
支払い方法によっては手数料がかかる
後払いアプリには、口座振替や銀行振込、コンビニ払いなどの決済手段があります。
アプリによって異なりますが、コンビニ払いや銀行振込は手数料が発生するかもしれません。
チャージタイプの場合は、アプリによって手数料の金額が変動するため、事前に覚えておいてください。
支払い時にかかる手数料の種類
| 手数料の種類 | 発生タイミング | 目安金額・率 |
|---|---|---|
| 支払い手数料 | 請求書払い・コンビニ払い時 | 150〜370円 |
| 分割・リボ手数料 | 翌月以降に分割・リボ選択時 | 実質年率10〜15% |
| 振込・ATM手数料 | 銀行振込時 | 110〜330円 |
| 再発行・再請求手数料 | 請求書再発行時 | 200〜500円 |
| チャージ手数料 | アプリにチャージ時 | 510円~(チャージする金額により変動) |
参考:ワンバンク
支払いを延滞した場合の重いペナルティ
支払いが遅れると、遅延損害金と呼ばれるペナルティが発生して、年率14.6%程度を上乗せして請求されます。
アプリも利用停止となるほか、場合によっては信用情報機関に登録されてしまう点にも注意しなければいけません。
信用情報機関に名前が載ると、クレジットカードの発行や各種ローンの利用ができなくなります。
悪質な滞納と判断された場合は、運営会社に法的措置を講じられ、裁判に発展する可能性もあります。
決済代金や残高には、十分に注意してください。
支払いを延滞してかかる延滞金は以下が挙げられます。
| サービス名 | 延滞金が発生するタイミング | 延滞金(遅延損害金) |
|---|---|---|
| NP後払い | お支払い日より30日後、50日後、70日後のタイミングで合計3回 | 1回297円(税込)の延滞事務手数料がかかる |
| アトカラ | 支払い日の翌日~ | 年率14.6% |
| あと払いbyエポス | 支払い日の翌日~ | 年率14.6% |
| ペイディ(Paidy) | 支払い日の翌日~ | 年率14.6% |
| メルペイのクレジット (旧メルペイスマート払い) | 支払い日の翌日~ | 年率14.6% |
以下を参考にして作成しています。
後払いアプリとカードローン等との実質コストの比較
後払いアプリとカードローンは、どちらも支払いを先送りしたり、必要な資金を確保したりする手段ですが、実質的に負担するコストの仕組みは大きく異なります。
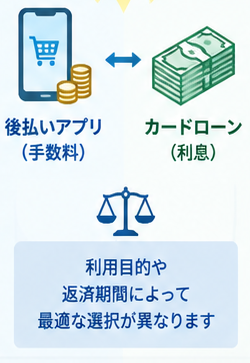
- 後払いアプリ
利用額に応じた固定手数料が設定されているケースがあり、少額利用では金額に対する負担割合が高くなりやすい点に注意が必要 - カードローン
借入残高と利用日数に応じて利息が発生する仕組みが基本
また、商品購入に利用する後払いと、現金を借り入れるカードローンでは用途や審査、返済方法にも違いがあります。
利用額だけで判断せず、支払う手数料・利息の総額や返済期間まで確認して選ぶことが重要です。
【金額別】実質コストの比較(30日利用想定)
30日間利用した場合のコストを比較すると、少額になるほど固定手数料型の後払いアプリは負担率が高くなりやすいことが分かります。
たとえば3,000円を利用した場合、後払いチャージ型では500円前後の手数料がかかるケースがあるのに対し、年18.0%のカードローンで30日間借りた場合の利息は約44円です。
| 利用金額 | 後払いチャージ型の手数料 (実額) | 後払いアプリの年率換算 | カードローンの利息 (年18.0%・30日) | カードローン(無利息期間適用時) | コスト差の傾向 |
|---|---|---|---|---|---|
| 3,000円 | 500円〜510円 | 約200.0%〜207.0% | 約44円〜45円 | 0円 | 後払いアプリの手数料はカードローン利息の10倍以上高い |
| 10,000円 | 510円〜650円 | 約61.2%〜79.0% | 約148円 | 0円 | 後払いアプリの手数料はカードローン利息の約3.4倍 |
| 20,000円 | 800円〜1,100円 | 約48.0%〜66.9% | 約296円〜300円 | 0円 | カードローン(利息約296円)の方が大幅に安い |
| 50,000円 | 1,800円〜1,830円 | 約43.2%〜45.0% | 約739円 | 0円 | 後払いアプリの手数料はカードローン利息の約2.4倍 |
| 100,000円 | 3,630円〜3,660円(5万×2枠) | 約44.2%〜44.5% | 約1,471円〜1,479円 | 0円 | 10万円でもカードローンの方が半額以下(無利息なら0円) |
- ※後払いアプリの手数料例はバンドルカード、Kyash、ワンバンク、ultra pay等の公式条件に基づく試算です。
- ※非チャージ型決済(Paidyやatone等)で口座振替を利用した場合は、後払いアプリでも手数料0円〜99円程度に抑えられます。
10,000円では後払いアプリの手数料が510~650円程度、カードローンの利息は約148円となります。
したがって、単純な利用額だけでなく、実際に適用される料金条件を確認して比較することが大切です。
ただし、カードローンには契約条件や無利息期間の有無があり、後払いサービスにも口座振替によって手数料を抑えられるものがあります。
実質コストの構造と法的位置づけの違い
後払いアプリとカードローンでは、利用者が負担する費用の性質が異なります。
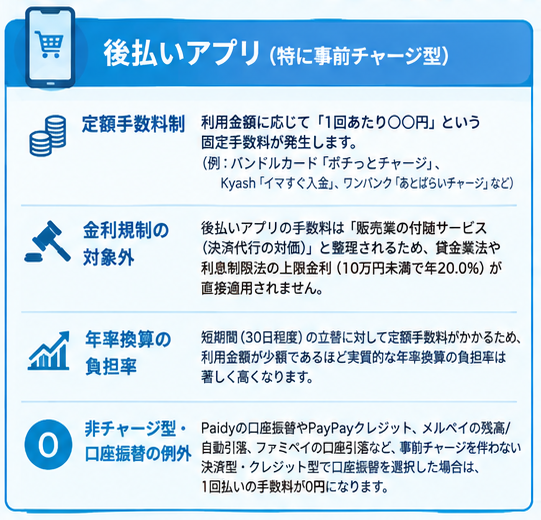
後払いアプリのなかには、商品やサービスの購入代金を後から支払う決済サービスとして提供され、利用時に一定額の手数料が発生するタイプがあります。
特にチャージ型では、数千円程度の利用でも数百円の手数料が発生することがあり、年率に換算すると高い負担率になる場合があります。
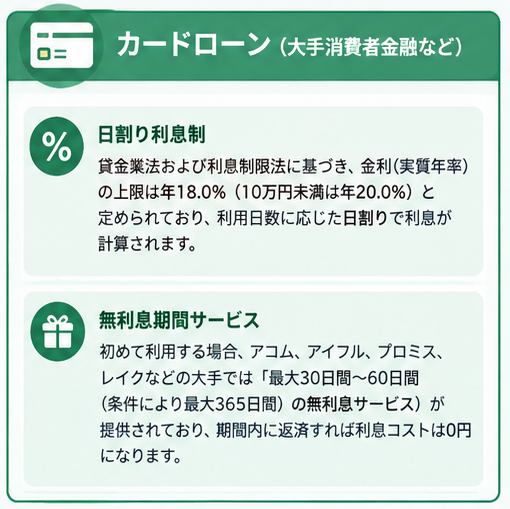
カードローンは貸金業者から現金を借り入れるサービスで、基本的に借入残高・金利・借入期間をもとに利息が計算されます。
貸金業法や利息制限法による規制の対象となるため、金利には上限が設けられています。
名称だけで判断せず、契約内容と料金体系を確認しましょう。
後払いサービスでも分割払いや定額払いなど、サービスの仕組みによってはクレジット契約として扱われる場合があります。
後払いアプリとカードローン等の重要比較項目
実質コスト以外では、「何に使えるか」「審査がどのように行われるか」「いつまでに支払う必要があるか」を比較することが重要です。
現金の可否と使い道
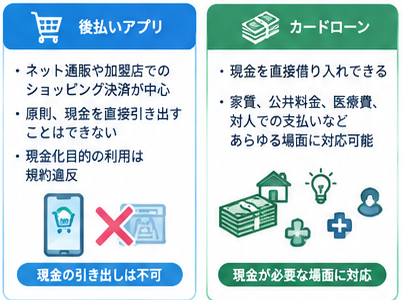
後払いアプリはネット通販や加盟店での決済を目的とするサービスが中心で、カードローンのように借りた現金を自由に使えるものとは用途が異なります。
審査の仕組みと信用情報(CIC等)への影響
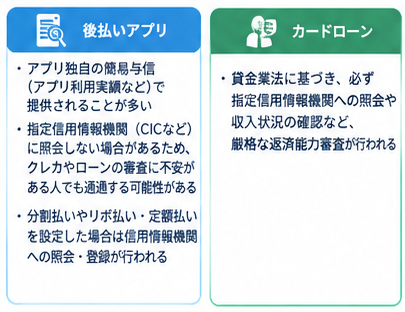
後払いサービスには利用状況などをもとに独自の審査を行うものがある一方、カードローンでは返済能力などを確認する審査が行われます。
返済期限と柔軟性
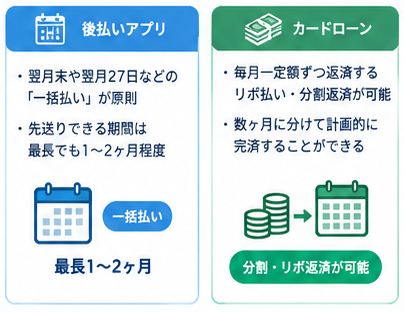
返済についても、後払いアプリは翌月などに一括で支払うタイプが多いのに対し、カードローンは毎月の返済額を設定して複数回に分けて返済できます。
ただし、返済期間が長くなるほどカードローンでは利息負担が増えるため、「手軽さ」だけでなく、最終的な支払総額と無理なく返済できるかを確認したうえで選択することが大切です。
後払いアプリの「少額チャージ手数料の実質年率換算」について
後払いアプリのなかには、必要な金額を先にチャージして、後日まとめて支払えるサービスがあります。
利用時に「○円」という固定額の手数料が発生する場合があり、手数料そのものは少額に見えても、チャージ金額が小さいほど負担率は高くなります。
そこで、30日後に支払うと仮定して手数料を年率換算すると、実際のコストを比較しやすくなります。
ただし、以下の実質年率は金利そのものを示すものではなく、固定手数料を便宜的に年率換算した参考値として捉えることが重要です。
ここからは、後払いアプリの「少額チャージ手数料の実質年率換算」の仕組み、コスト、利用上の注意点について解説します。
後払いアプリの手数料が実質年率で高くなる仕組み
後払いアプリのチャージ手数料には、利用金額に応じた利率ではなく、1回の利用につき一定額が加算される定額制が採用されているケースがあります。
たとえば3,000円をチャージして500円の手数料がかかる場合、手数料だけでチャージ額の約16.7%に相当します。
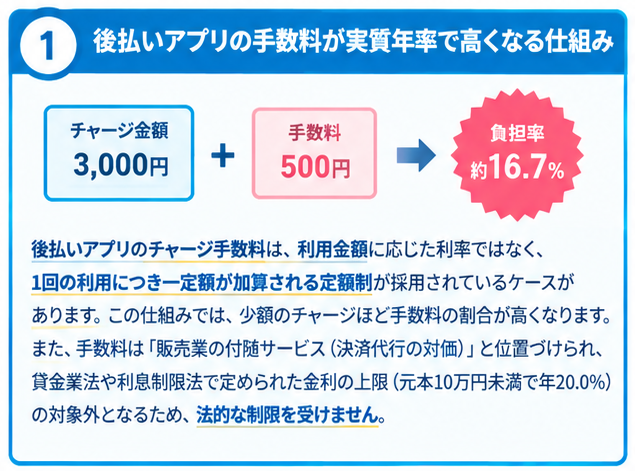
同じ500円の手数料でも、10,000円を利用する場合は5%となるため、少額になるほど相対的な負担が大きくなります。
30日後に支払う前提で単純に12倍して年率換算すると、少額利用では非常に高い数値になることがあります。
そのため、「手数料が数百円だから安い」と判断せず、チャージ金額に対して手数料が何%かかるのかを確認することが大切です。
後払いアプリの手数料は「販売業の付随サービス(決済代行の対価)」と位置づけられるため、貸金業法や利息制限法で定められた金利の上限(元本10万円未満で年20.0%)が直接適用・制限されません。
チャージ金額別の実質年率換算とコスト比較
30日後に支払う前提で、手数料を「手数料÷チャージ金額×12」で単純に年率換算すると、チャージ金額によって負担率に大きな差が生じます。
たとえば、3,000円のチャージに500円の手数料がかかる場合は年200%相当、10,000円に510円なら年61.2%相当、20,000円に800円なら年48.0%相当となります。
また、50,000円に1,830円の手数料がかかる場合は年43.92%相当です。
| チャージ金額 | 手数料の例 | 30日後支払いでの年率換算 | 実質年率換算 | 消費者金融の利息との比較 (年18.0%) |
|---|---|---|---|---|
| 3,000円 | 500円 | 200.0%相当 | 200.00% | 消費者金融の利息(約45円)の4倍以上 |
| 3,000円 | 510円 | 204.0%相当 | 約200.00%前後 (負担率17%) | 消費者金融の利息(約44円)の10倍以上の負担 |
| 10,000円 | 510円 | 61.2%相当 | 約62.1% | 消費者金融の利息(約148円)の約3.4倍 |
| 20,000円 | 800円 | 48.0%相当 | 48.00% | 消費者金融の利息(300円)の約2.7倍 |
| 50,000円 | 1,830円 | 43.92%相当 | 43.2%相当 | 消費者金融の利息の約2.4倍 |
このように、同じ定額手数料でも利用額が少ないほど年率換算した負担は高くなります。
なお、これは実際の借入金利や貸金業法上の「実質年率」と同一ではなく、異なるサービスのコストを分かりやすく比較するための試算です。
利用上の注意点
後払いアプリを利用するときは、表示されている手数料の金額だけでなく、チャージ額に対する手数料の割合と支払期日を確認しましょう。
特に数千円程度の少額チャージでは、固定手数料の影響によって負担率が大きくなります。
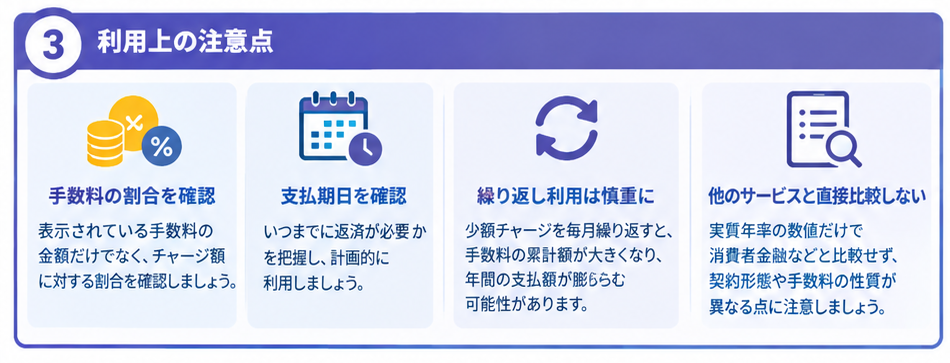
また、毎月のように少額チャージを繰り返すと、その都度手数料が発生するため、1回あたりの負担が小さくても年間の支払額が膨らむ可能性があります。
さらに、実質年率換算の数値だけを見て、後払いアプリの手数料を消費者金融などの金利と直接比較することにも注意が必要です。
サービスの契約形態や手数料の性質が異なるため、実際に支払う手数料の総額、利用限度額、支払期限、延滞時の費用などを確認したうえで利用することが重要です。
後払いアプリの審査に落ちる・使えない5つの原因と対処法
後払いアプリは誰でも気軽に利用できるように見えますが、実際には審査に通らずに使えないケースもあります。
その際に「なぜ落ちたのか」と不安になる人も少なくありません。
ここでは、主な原因と対処方法について解説します。
審査に落ちる・利用できない主な原因
後払いアプリの審査に通らないときには、いくつかの典型的な理由が考えられます。
主なポイントを以下にまとめます。
- 登録時の氏名や住所などに誤り、あるいは虚偽情報が含まれている
- 電話番号の認証が正常に完了していない
- 過去に同じ運営会社の別サービスで延滞や未払いを起こしている
- 短期間で複数の後払いアプリに申し込みを行っている
- 利用可能な限度額にすでに達している
参考:ECzine
これらの項目が審査でマイナス要因となるため、心当たりがある場合は早めに改善を試みることが大切です。
もし審査に落ちてしまったら?
審査に落ちた場合でも、いくつかの方法で解決を目指せます。
まずは基本情報を再確認し、入力の誤りがないかを見直しましょう。
そのうえですぐに再申請せず、ある程度の期間を空けてから申し込むと通過の可能性が高まります。
また、一つのサービスに固執せず、別の後払いアプリを利用するという選択肢も有効です。
さらに、どうしても後払いが難しい状況であれば、プリペイドカードやデビットカードを使うのも現実的な手段です。
アプリの場合は、審査通過の裏技があります。
ファミペイ翌月払いを例に出すと以下のようになります。
■状況
ファミペイの後払いサービス(翌月払い)に申し込みすらできない状態だった
■裏技の手順と結果
| 裏技の手順① | 一度アプリを削除。 |
| 裏技の手順② | 数週間後に再度インストールし直した。 |
| 結果 | 再度インストールしたところ、後払いの申し込みが可能になった。 |
| 初期利用枠 | 申し込み後のスタート時の利用枠は5,000円。 |
※すべての後払いアプリに適用できるとは限りません。
もし、申し込みをしてもなかなか通過しないという方は、試してみてください。
上記説明は以下の動画を参考に作りました。
後払いアプリを利用する事業者(法人・個人事業主)ごとの利用リスク
後払いアプリは、商品やサービスの代金を後から支払える便利な決済手段ですが、法人と個人事業主では、事業用途で利用する際に注意すべきポイントが異なります。
- 法人の場合
個人向け後払いアプリでは利用限度額が不足しやすいほか、会社の経費として利用する際の経理処理や証憑管理、法人名義の取引との整合性などが課題になる場合があります。 - 個人事業主の場合
事業主本人が契約者となるケースが多く、支払いの遅延が個人の信用情報に影響する可能性にも注意が必要です。
また、どちらの場合も複数の後払いサービスを利用すると、支払日や手数料の管理が複雑になり、資金繰りを圧迫するおそれがあります。
ここでは、法人と個人事業主それぞれの立場から、利用上限額・資金繰り・信用情報・経理処理に関するリスクを解説します。
利用上限額の圧倒的不足
個人向け後払いアプリを事業用途で利用する際の大きな問題が、利用限度額と事業上の支払額との乖離です。
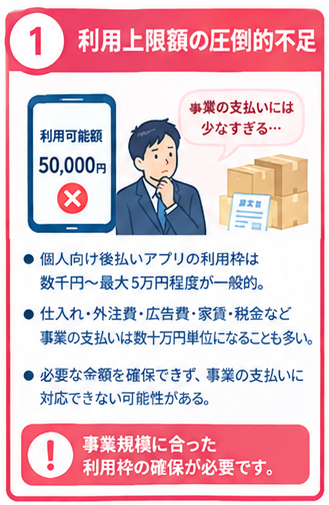
後払いチャージ型などでは、数千円から数万円程度の利用を想定したサービスがあり、日常的な少額決済には対応できても、事業で発生するまとまった支払いには不足する可能性があります。
たとえば、仕入れ代金や外注費、広告費、事務所の賃料などは、1回の支払いが数十万円以上になることもあります。
こうした支出を少額の後払いアプリだけで対応しようとすると、必要な金額を確保できません。
複数のアプリを組み合わせる方法もありますが、後述する支払い管理の複雑化につながるため、事業規模に合った決済手段を選ぶことが大切です。
管理の複雑化と資金繰りの悪化
利用枠が足りないからといって複数の後払いアプリを併用すると、サービスごとに支払日や手数料、利用条件が異なるため、資金管理が複雑になりやすい点にも注意が必要です。
特に少額の後払いチャージでは、利用金額に対して一定額の手数料が発生する場合があり、利用回数が増えるほど手数料の総額も大きくなります。
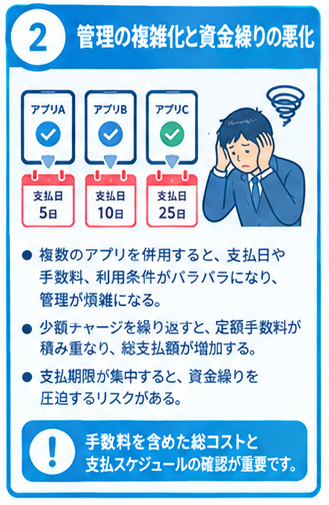
一時的に支払いを先送りできても、複数の支払期限が同じ時期に集中すれば、かえって資金繰りを圧迫する可能性があります。
事業のキャッシュフローを改善する目的で利用するのであれば、単純に利用できる金額だけで判断せず、手数料を含めた総支払額と支払スケジュールまで確認する必要があります。
代表者個人の信用情報への悪影響リスク
法人や個人事業主が個人向け後払いサービスを事業資金の確保に利用する場合、契約者本人の信用情報との関係にも注意が必要です。
サービスの契約形態や支払い方法によっては、支払い状況が信用情報機関に登録される場合があります。
支払いの延滞などが発生すると、契約内容によっては個人の信用情報に影響する可能性があるため、「審査なし」や「後払い」という言葉だけで判断するのは適切ではありません。
個人事業主は事業主本人が契約者となるケースも多いため、特に注意が必要です。
将来的に個人のクレジットカードやローンなどを申し込む予定がある場合も、利用前に信用情報機関への照会・登録の有無や延滞時の取り扱いを確認しておきましょう。
経理処理・証憑管理および事業取引要件の不適合
個人向け後払いアプリを事業の支払いに利用すると、経理処理や証憑管理、取引先が指定する支払い方法との相性が問題になる場合があります。
事業では、請求書や領収書などの証憑を適切に保存し、取引内容と支払いを管理する必要があります。
また、取引先から銀行振込を指定されている場合、個人向けアプリのチャージや決済機能では対応できないケースもあります。
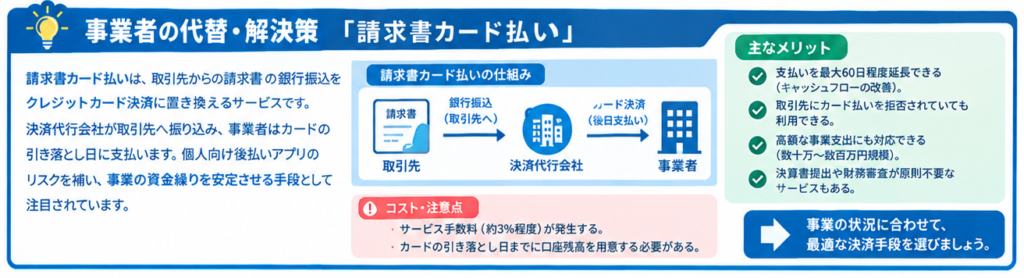
こうした事情から、事業の支払いを後払いにしたい場合は、個人向け後払いアプリだけに頼るのではなく、請求書カード払いなど事業者の請求書支払いを前提としたサービスも選択肢になります。
請求書カード払いでは、請求書の銀行振込をカード決済に置き換え、決済代行会社が取引先へ振り込む仕組みを利用できるため、事業用途に適した資金繰り対策として検討できます。
審査なし後払いアプリに関する質問
近年、クレジットカードを使わずに支払いを後回しにできる「後払いアプリ」を利用する人が増えています。
中でも「審査なしで使えるの?」「ブラックでも利用できる?」「危険性はない?」など、気になる疑問を持つ方も多いのではないでしょうか。
ここでは、審査なし後払いアプリの仕組みや利用条件、注意点、メリット・デメリットなどについて、よくある質問形式で分かりやすく解説します。
初めて後払いアプリを利用する方や、安全に使いたい方はぜひ参考にしてください。
Q1. 審査なしで使える後払いアプリはありますか?
完全に「審査なし」と言い切れる後払いアプリはほとんどありません。
多くの後払いサービスでは、利用者の支払い能力や利用履歴を確認する簡易審査が行われています。
ただし、クレジットカードのような厳しい信用審査ではなく、スマホ番号・利用履歴・支払い実績などをもとにした簡易的な審査が多いため、比較的利用しやすいのが特徴です。
代表的な後払いアプリには以下のようなサービスがあります。
- バンドルカード(ポチッとチャージ)
- Paidy(ペイディ)
- メルペイのクレジット(旧メルペイスマート払い)
- atone
- ファミペイ翌月払い
これらは審査のハードルが比較的低いといわれていますが、利用状況によっては審査に通らない場合もあるため注意しましょう。
Q2. 後払いアプリとはどのようなサービスですか?
後払いアプリとは、商品やサービスを購入した際に、その場では支払いをせず、翌月など後からまとめて支払える決済サービスのことです。
クレジットカードを持っていなくてもスマホアプリだけで利用できる点が特徴です。
一般的な仕組みは、次の通りです。
- アプリで決済する
- サービス会社が立て替え払いを行う
- 翌月などに利用者が支払う
コンビニ払い、口座振替、銀行振込などで支払いができるため、若い世代やクレジットカードを持たない人にも人気があります。
ただし、支払いを延滞すると利用停止や信用情報への影響が出る可能性があるため注意が必要です。
Q3. 後払いアプリはブラックでも利用できますか?
後払いアプリの中には、クレジットカードより審査基準が柔軟なサービスもあります。
そのため、信用情報に不安がある人でも利用できるケースがあります。
ただし、すべての後払いアプリがブラックでも使えるわけではありません。
サービスによっては信用情報機関(CICなど)を参照する場合もあります。
また、過去に同じサービスで支払い遅延や未払いがある場合は、審査に通らない可能性が高くなります。まずは少額の利用から始め、きちんと支払い実績を積み重ねることが大切です。
Q4. 後払いアプリの限度額はいくらくらいですか?
後払いアプリの利用限度額は、サービスや利用者の状況によって異なりますが、一般的には数千円〜10万円程度が目安です。
例えば代表的なサービスでは以下のような傾向があります。
- バンドルカード:初回数千円〜数万円
- Paidy:数万円〜10万円前後
- メルペイのクレジット:最大100万円(利用状況による)
- atone:数万円程度
利用履歴や支払い実績によって限度額が増えるケースもあるため、延滞せずに利用することが重要です。
Q5. 本人確認なしで使える後払いアプリはありますか?
一部の後払いアプリでは、初期利用時に本人確認なしで使える場合があります。特に少額利用の場合は、電話番号やメールアドレスだけで登録できるケースもあります。
ただし、利用額が増えたり、チャージ機能や銀行連携を利用したりする場合は、本人確認が必要になることが多いです。
本人確認の方法としては以下があります。
- 運転免許証などの身分証提出
- スマホでの顔認証
- 銀行口座の登録
不正利用防止のため、多くのサービスで段階的に本人確認が求められる仕組みになっています。
Q6. 後払いアプリはコンビニでも使えますか?
多くの後払いアプリはコンビニでも利用できます。特にバーチャルカード型やコード決済型のアプリであれば、コンビニでの支払いにも対応しています。
例えば次のような使い方が可能です。
- バンドルカードでVisa決済
- メルペイでコード決済
- Paidyの後払い決済
また、支払い方法としてもコンビニ払いに対応しているサービスが多く、全国のコンビニで請求額を支払えるのも便利なポイントです。
Q7. 後払いアプリで現金化することはできますか?
後払いアプリを使って現金化する方法がインターネット上で紹介されていることがありますが、これは多くのサービスで規約違反とされています。
例えば次のような行為は注意が必要です。
- 商品を購入して転売する
- ギフト券などを購入して換金する
- 現金化業者を利用する
規約違反が発覚すると、アカウント停止や利用制限がかかる可能性があります。後払いアプリはあくまで決済サービスとして利用するようにしましょう。
Q8. 後払いアプリを利用するメリットは何ですか?
後払いアプリには次のようなメリットがあります。
- クレジットカードがなくても使える
- 支払いを翌月などにまとめられる
- スマホだけで簡単に決済できる
- 少額決済に向いている
給料日前の一時的な支払いに対応できるため、家計管理の補助として利用する人も増えています。ただし、使いすぎると翌月の支払い負担が大きくなるため計画的な利用が重要です。
Q9. 後払いアプリのデメリットはありますか?
便利な後払いアプリですが、いくつか注意すべきデメリットもあります。
- 支払い遅延で利用停止になる可能性
- 手数料が発生する場合がある
- 利用限度額が低いことが多い
- 信用情報に影響する可能性
特に延滞を繰り返すと、他の後払いサービスやクレジットカード審査にも影響する可能性があります。支払い期日は必ず守るようにしましょう。
Q10. 今すぐ少額のお金が必要なときに後払いアプリは使えますか?
後払いアプリは、すぐに買い物ができるため、急な出費に対応しやすいサービスです。
登録後すぐに利用できる場合も多く、審査も比較的短時間で完了するケースがあります。
ただし、後払いアプリは現金を借りるサービスではなく「決済サービス」です。そのため、現金そのものを受け取ることは基本的にできません。
緊急時の支払い手段として便利ですが、計画的に利用し、翌月の支払いに備えておくことが大切です。
まとめ
後払いアプリの審査がないといわれるのは、収入証明書がいらなかったり、過去に信用情報機関に掲載されても影響が少なかったりするためです。
AI審査やこれまでの後払いアプリの利用実績など、運営会社で独自の審査基準を設けています。
しかし、使いすぎたり、手数料がかかると知らずに決済代金を払えなかったりして、支払いを延滞する可能性はあります。
場合によっては法的措置を講じられ、裁判になる可能性もあるため、注意してください。